Payés chaque jour. Pas de minimum ni de limite.
Retrait possible à tout moment.
Si tu permets le versement d'intérêts, nous conserverons ton argent dans des fonds du marché monétaire et des banques répondant aux critères d'admissibilité. Sinon, nous les conserverons uniquement dans des banques. Des intérêts s'appliquent aux fonds disponibles sur un compte d'investissement. Des conditions s'appliquent. Lorsque tu investis, ton capital est exposé à des risques.
Des conditions simples
Aucune limite de solde
Gagne des intérêts sur l'ensemble de tes fonds non investis, qu'ils soient importants ou non. Un taux unique pour tous.
Sans restrictions de retrait
Tu es toujours libre d'utiliser ton argent. Retire ou investis-le à tout moment sans incidence sur tes taux d'intérêt et sans frais de pénalité.
Tu es payé(e) quotidiennement
Tu perçois tes intérêts quotidiennement, ce qui te permet de maximiser tes gains
Gagne des intérêts dans 0 devises mondiales
Dépose, investis et conserve de l'argent dans plusieurs devises au sein d'un seul compte. Convertis avec seulement 0,15 % de frais de FX.
C'est toi qui as le contrôle
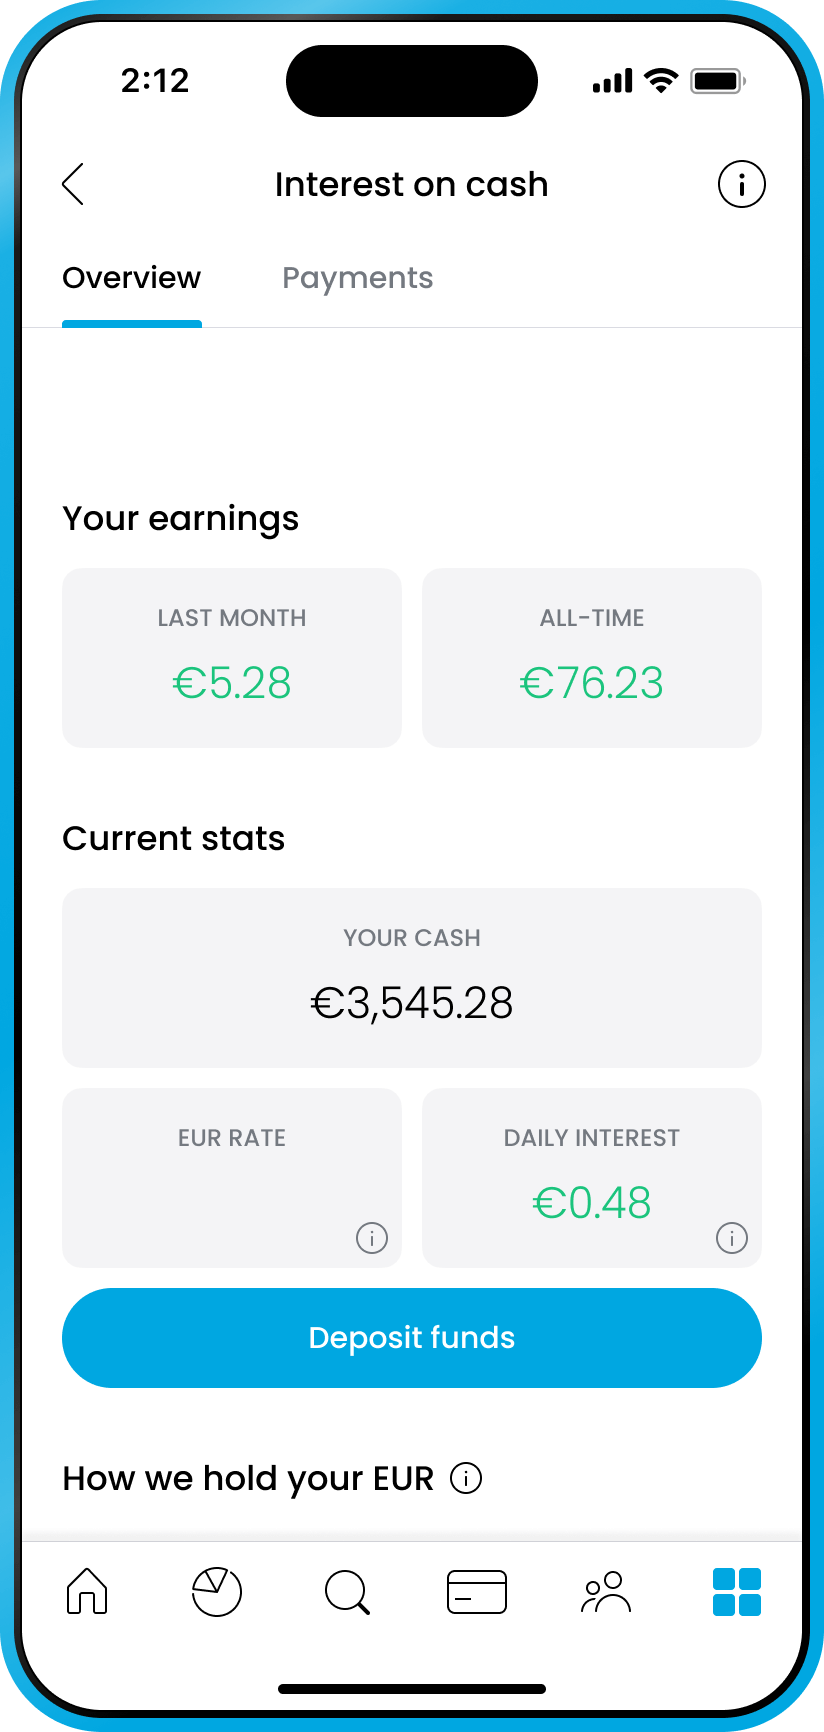
Garde le contrôle de tes revenus et obtiens des informations en temps réel sur les taux d'intérêt en vigueur.
Active ou désactive les intérêts sur les liquidités à tout moment.
Commence à t'enrichir dès maintenant
Rejoins plus de 5 millions d'utilisateurs
Télécharge l'application mobile
Toutes les statistiques présentées sont mondiales. Le nombre de clients représente des comptes financés.
Excellent
Noté 4,6 / 5 d'après les 105 828 avis sur
Trustpilot
Noté 4,6 / 5 d'après les 105 828 avis sur
Trustpilot
Invité
Great platform
Great platform. Transfer of ISA was simple and efficient.
Invité
New to Trading 212.
I found the ISA set up process fairly straightforward and secure. The initial ID checks seemed to be quite comprehensive, which is reassuring. I am also very impressed with the App and the useful information on the forum.
Invité
Easy and simple to use app
Easy and simple to use app. Lowest fees of anything I’ve used before. Also the interest on savings is a huge reason I use t212. Love it!
Invité
Trading 212 is probably the best at…
Trading 212 is probably the best at keeping you informed and updated about how much interest you are earning.
Invité
Very simple app to use . It is quick & easy to keep an eye on my…
It is quick & easy to keep an eye on my savings & to see how much interest I have gained. The app is very easy to use & understand
Invité
Fast and efficient services and transfer of funds online.
Daily updates of interest on savings. Fast and efficient transfer of funds online with no protracted delays. Kept informed of any shut down of service due to routine maintenance. So far no problems with the service which promotes confidence and trust
Invité
Slick and efficient
Slick, efficient service, real time progress of gains(and losses!!). Easy to use, informative and loads to look at, read and educate yourself with. Excellent, keep it up💪💪👍👍
Invité
Amazing app!!
Amazing app! A great way to save and invest!! Been using for over a month now;)
Invité
Clear and concise information
Clear and concise information, keeps me updated about my finances. Trustworthy company.
Invité
Adviser professional & helpful
Adviser professional & helpful. Knew his stuff & sorted out my problem with patience & understanding. Thank you
Invité
Easy to navigate
Easy to navigate Transactions dealt with quickly Deposits & withdrawals dealt with instantly
Invité
Happy with platform
Happy with platform, not had any issues with deposits, withdrawals, card payments etc.
Invité
App is very easy to navigate
App is very easy to navigate. Analytics tools are very handy.
Invité
Very user friendly app
Very user friendly app. Low costs, easy to use. I use it for my Stocks ISA, and can recommend it to anyone!
Invité
Highly recommended!
Fantastic, user-friendly playform, easy to work/invest. Great experience overall!
Invité
Great easy platform
Great easy platform. Self explanatory so helps people new to investing.
Invité
My money was in an account earning…
My money was in an account earning nothing im so pleased to be with your bank. The daily updates on the amount of internet that you send are exceptional thank you
Invité
Investing made simple
It’s simple, intuitive and keeps you well informed. Well done.
Invité
The app is the easiest trading platform…
The app is the easiest trading platform I've ever used. Cashback on the debit card is a winner too!
Invité
Great app for investing and saving…
Great app for investing and saving money as we get a pretty good interest rate much better than regular banks. I love this app!
Afficher certains avis positifs de clients
Nos récompenses
Foire aux questions
Qu'appelle-t-on liquidités non investies ?
Les liquidités non investies représentent les liquidités que tu n'as pas investies dans des actions ou des ETFs. Les liquidités non investies sont détenues dans des banques et des QMMF. Pour en savoir plus sur les QMMF, voir ci-dessous.
Comment ça marche ?
Active les intérêts sur les liquidités et commence à percevoir un intérêt journalier sur les liquidités détenues sur ton compte.
Quels types de comptes sont éligibles pour percevoir des intérêts ?
Tous les comptes sont éligibles au versement d'intérêts.
Quels sont les taux d'intérêt actuels ?
Dans l'appli, appuie sur « Percevoir des intérêts sur les liquidités » et tu pourras voir les taux d'intérêts actuels. Tu peux également retrouver cette information dans nos Conditions et frais.
Existe-t-il des exigences de solde minimum ou maximum pour percevoir des intérêts ?
Il n'y a pas d'exigences minimales ou maximales de solde.
Comment puis-je activer l'intérêt ?
Connecte-toi à ton compte, appuie sur « Gagner des intérêts sur les liquidités », suis les instructions et appuie sur le bouton « Activer ». Tu devras consentir à ce que tes liquidités soient détenues dans des fonds monétaires qualifiés (QMMF).
Et si je ne veux pas percevoir d'intérêts ?
Tu peux les désactiver à tout moment via le tableau de bord « Intérêts sur les liquidités » dans ton application.
Comment est-ce que Trading 212 détient mes liquidités pour générer ces intérêts ?
Comme nous ne sommes pas une banque, nous utilisons un mélange de produits et d'instruments tels que des fonds du marché monétaire qualifié (QMMF), des dépôts à terme et des comptes courants. C'est la raison pour laquelle tu dois accepter les QMMF pour pouvoir percevoir des intérêts.
Tu peux voir à tout moment comment tes liquidités sont détenues sur le tableau de bord de tes intérêts sur les liquidités. Ces données sont mises à jour une fois par jour à minuit et sont basées sur le solde de tes liquidités réglées. Pour en savoir plus sur les soldes de liquidités réglées, clique ici.
Qu'est-ce qu'un fonds du marché monétaire qualifié (QMMF) ?
Un fonds du marché monétaire qualifié détient des actifs financiers à court terme et à faible risque, visant à maintenir une valeur stable. Ces fonds sont considérés comme des endroits à faible risque où l'on peut garder ses liquidités tout en percevant des intérêts, et on les utilise souvent pour la partie en liquidités des comptes de retraite ou des comptes d'investissement. On dit qu'ils sont « qualifiés » car ils répondent à certaines réglementations leur permettant d'être considérés comme des équivalents de trésorerie.
Qui utilise les QMMF ?
Les fonds de pension, les fonds d'assurance, les banques et autres grandes institutions financières.
Ces institutions utilisent généralement les QMMF pour détenir d'importantes sommes d'argent. Plus de 1 000 milliards d'euros sont détenus dans des QMMF en Europe et plus de 6 000 milliards de dollars aux USA en janvier 2024.
Comment le montant de l'intérêt journalier est-il calculé ?
Les paiements des intérêts journaliers sont calculés en utilisant la formule AER standard de l'industrie :
(1 + r/n)^n - 1, où
- r = taux d'intérêt
- n = fréquence de composition (365,25 jours)
Nous utilisons 365,25 jours pour tenir compte des années bissextiles.
Exemple
AER USD = 5 %
Solde en espèces USD = 1 000 $
- Paiement quotidien (DP) = Solde en espèces * [(1 + AER) ^ 1/365,25 - 1]
- DP = 1 000 $ * [(1 + 0,05) ^ 1/365,25 - 1]
- DP = 1 000 $ * (1,05 ^ 1/365,25 - 1)
- Racine 365,25e de 1,05 = 1,00013358
- DP = 1 000 $ * (1,0013358 - 1)
- DP = 1 000 $ * 0,00013358
- DP = 0,13358 $
- Racine 365,25e de 1,05 = 1,00013358