Was ist Dollar-Cost-Averaging?

Dollar-Cost-Averaging (auf Deutsch: der Durchschnittskosteneffekt) ist ein bewährter Weg, um langfristige Investitionsmöglichkeiten zu nutzen und gleichzeitig schwierige Entscheidungen über den Einstiegszeitpunkt zu vermeiden.
Sich darauf zu konzentrieren, über die Zeit hinweg konsistent zu investieren, liefert oft bessere Ergebnisse, als zu versuchen, den Markt perfekt zu timen.
Sich darauf zu konzentrieren, über die Zeit hinweg konsistent zu investieren, liefert oft bessere Ergebnisse, als zu versuchen, den Markt perfekt zu timen.
ZITAT
Wenn du gerne sechs bis acht Stunden pro Woche damit verbringst, an Investitionen zu arbeiten, tu es. Wenn nicht, dann nutze Dollar-Cost-Averaging in Indexfonds.
Das Wichtigste in Kürze
- Dollar-Cost-Averaging verteilt deine Käufe über die Zeit, was das Risiko eines schlechten Einstiegszeitpunkts reduziert.
- Die Strategie funktioniert am besten als Teil eines langfristigen Vermögensaufbaus (z. B. Sparplan).
- Rückblickend war Dollar-Cost-Averaging (z. B. in S&P-500-Fonds) kurz vor der Finanzkrise 2008 eine der klügsten Strategien.
Was bedeutet Dollar-Cost-Averaging?
Dollar-Cost-Averaging (DCA) bedeutet, konsequent einen festen Geldbetrag in regelmäßigen Abständen in ein bestimmtes Wertpapier zu investieren – völlig unabhängig davon, was gerade an den Märkten passiert.
Diese Strategie hilft, deinen durchschnittlichen Kaufpreis während unruhiger oder fallender Marktphasen zu senken ("glätten"). Du kaufst Anteile, wenn die Preise hoch sind (dann erhältst du weniger Anteile), aber auch, wenn sie niedrig sind (dann erhältst du mehr Anteile für dein Geld). Dies gleicht den Einstiegspreis über die Zeit aus.
Ein weiterer Vorteil: Du musst den Markt nicht ständig beobachten. Da du einem festen Muster folgst (Automatisierung), nimmst du die emotionalen Höhen und Tiefen des Marktes weniger stark wahr.
In Deutschland setzt man das meist mit einem Wertpapiersparplan um, also einem ETF- oder Aktiensparplan.
Wie sieht Dollar-Cost-Averaging in der Praxis aus?
Dollar-Cost-Averaging
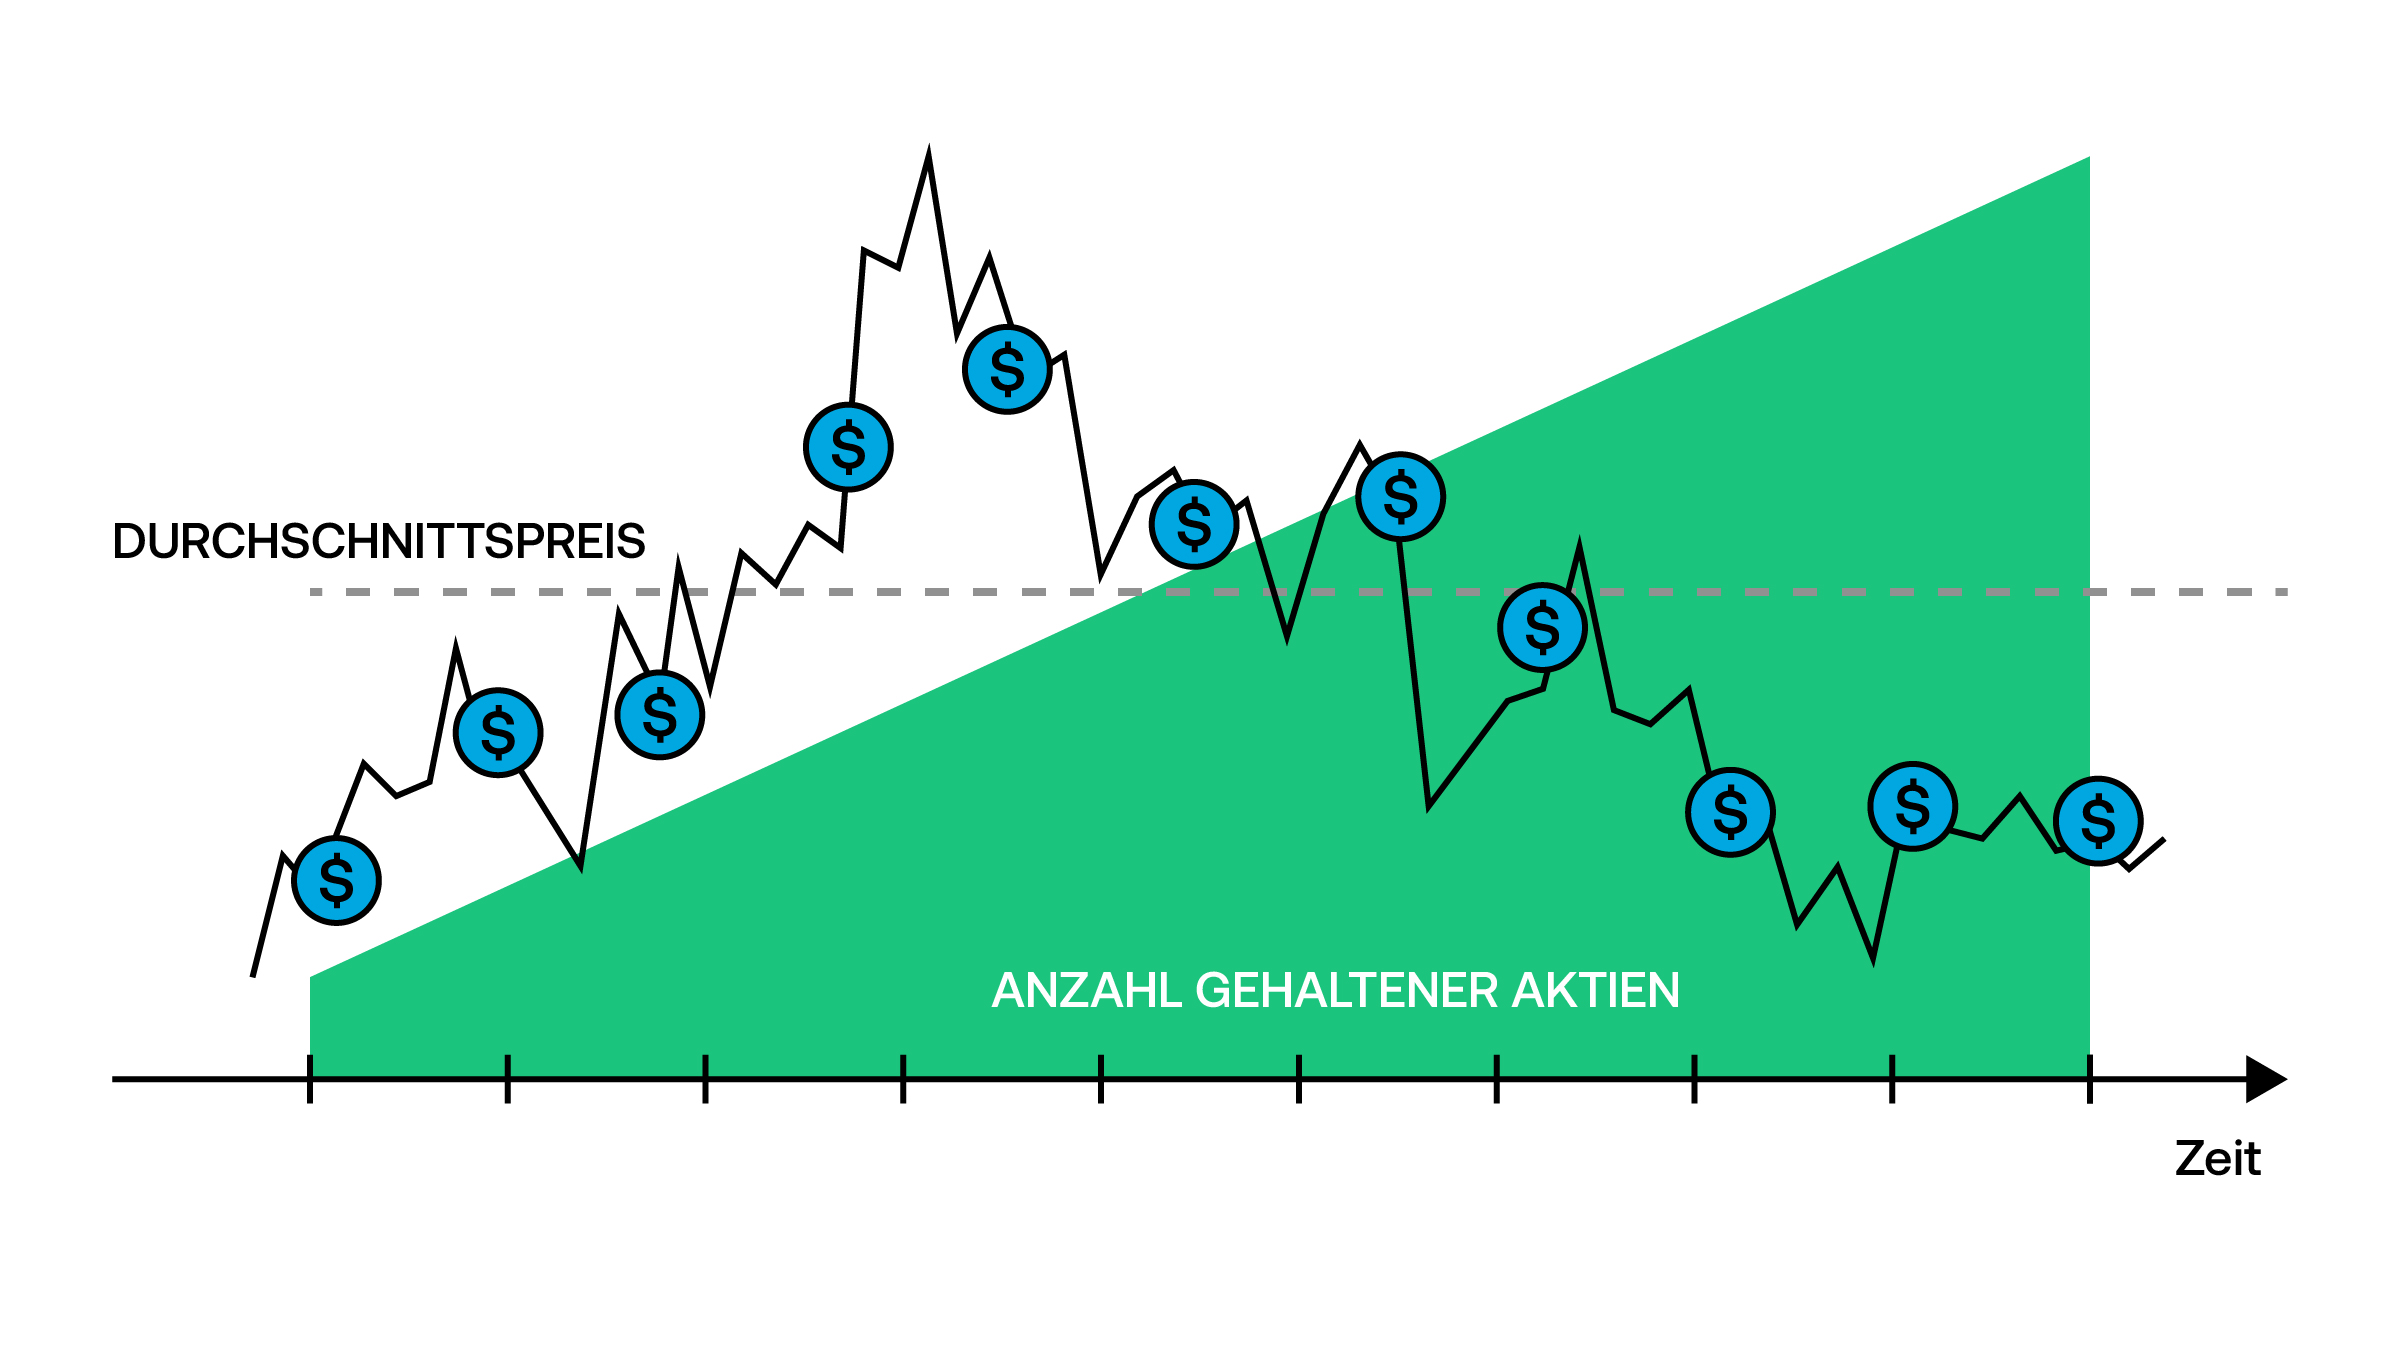
Nehmen wir an, du verdienst monatlich 2.000 € und möchtest 200 € davon für deine Altersvorsorge zurücklegen. Du könntest entscheiden, 100 € in einen S&P-500-Indexfonds und 100 € in einen anderen Fonds zu investieren.
Jeden Monat werden diese 200 € automatisch von deinem Gehalt investiert, egal wo der Kurs gerade steht. Du kaufst also sowohl bei Hochs als auch bei Tiefs. Das Ergebnis: Du erhältst einen Mischkurs (Durchschnittspreis).
Jeden Monat werden diese 200 € automatisch von deinem Gehalt investiert, egal wo der Kurs gerade steht. Du kaufst also sowohl bei Hochs als auch bei Tiefs. Das Ergebnis: Du erhältst einen Mischkurs (Durchschnittspreis).
Dollar-Cost-Averaging vs. Einmalanlagen (Lump Sum Investing)
Viele Investoren, die eine größere Summe (z. B. durch eine Erbschaft oder Bonus) zur Verfügung haben, stehen vor der Frage: Alles auf einmal investieren oder gestaffelt über DCA?
Um dies zu entscheiden, betrachte drei Aspekte:
Um dies zu entscheiden, betrachte drei Aspekte:
- Deine Risikotoleranz.
- Deine Fähigkeit, diszipliniert zu bleiben, wenn die Kurse nach dem Kauf fallen.
- Deinen Anlagehorizont (wie lange kannst du das Geld liegen lassen?).
Zur Klarstellung: Der Einmalbetrag muss nicht in nur eine Aktie oder einen einzigen Vermögenswert investiert werden. Du kannst deine Altersvorsorge aufstocken oder dein Aktienportfolio diversifizieren, indem du in verschiedene Aktien oder Indexfonds investierst. Dies dient dazu, Risiken zu minimieren, die entstehen, wenn man sich nur auf eine Investition verlässt.
Sowohl Einmalanlagen als auch Dollar-Cost-Averaging sind effektiv, um Geld anzulegen, also liegt die Wahl zwischen beiden bei dir. Wenn du eine geringe Risikotoleranz hast, ist Dollar-Cost-Averaging wahrscheinlich die richtige Strategie für dich. Diese Strategie hilft dabei, deinen Investitionsbetrag über die Zeit zu verteilen. Wenn du jedoch risikoaffiner bist, vielleicht weil gerade erst deine Karriere beginnt, bietet das Investieren eines Einmalbetrags die Chance auf höhere Renditen im gleichen Zeitraum, aber mit höherem Risiko.
Die Vorteile des Investierens eines Einmalbetrags sind wie folgt:
Die Vorteile des Investierens eines Einmalbetrags sind wie folgt:
- Eine von Williams und Bacon durchgeführte Studie zeigte, dass Einmalanlagen in etwa zwei Drittel der Fälle höhere Renditen erzielen als Dollar-Cost-Averaging.
- Den gesamten Betrag zu investieren, anstatt Bargeld zu halten, bietet ein größeres Marktengagement (Market Exposure), wodurch du stärker an Gewinnen und Verlusten partizipierst.
Das Investieren eines Einmalbetrags hat auch einige Nachteile:
- Marktschwankungen können unvorhersehbar sein, daher birgt die Investition ein hohes Risiko.
- Bei hohen Einmalanlagen neigen Anleger eher dazu, emotional zu reagieren, was möglicherweise zu schlechten Entscheidungen führt.
- Einmalanlagen sind auf lange Sicht keine beständige Strategie.
Fazit: Dollar-Cost-Averaging vs. Einmalanlage (Lump Sum)
Eine Einmalanlage kann höhere Renditen erzielen. Wenn dein Hauptziel also darin besteht, die Performance deiner Investition zu steigern, entscheide dich dafür.
Einmalanlage (LSI) vs. Sparplan (DCA): Investieren kurz vor der Finanzkrise
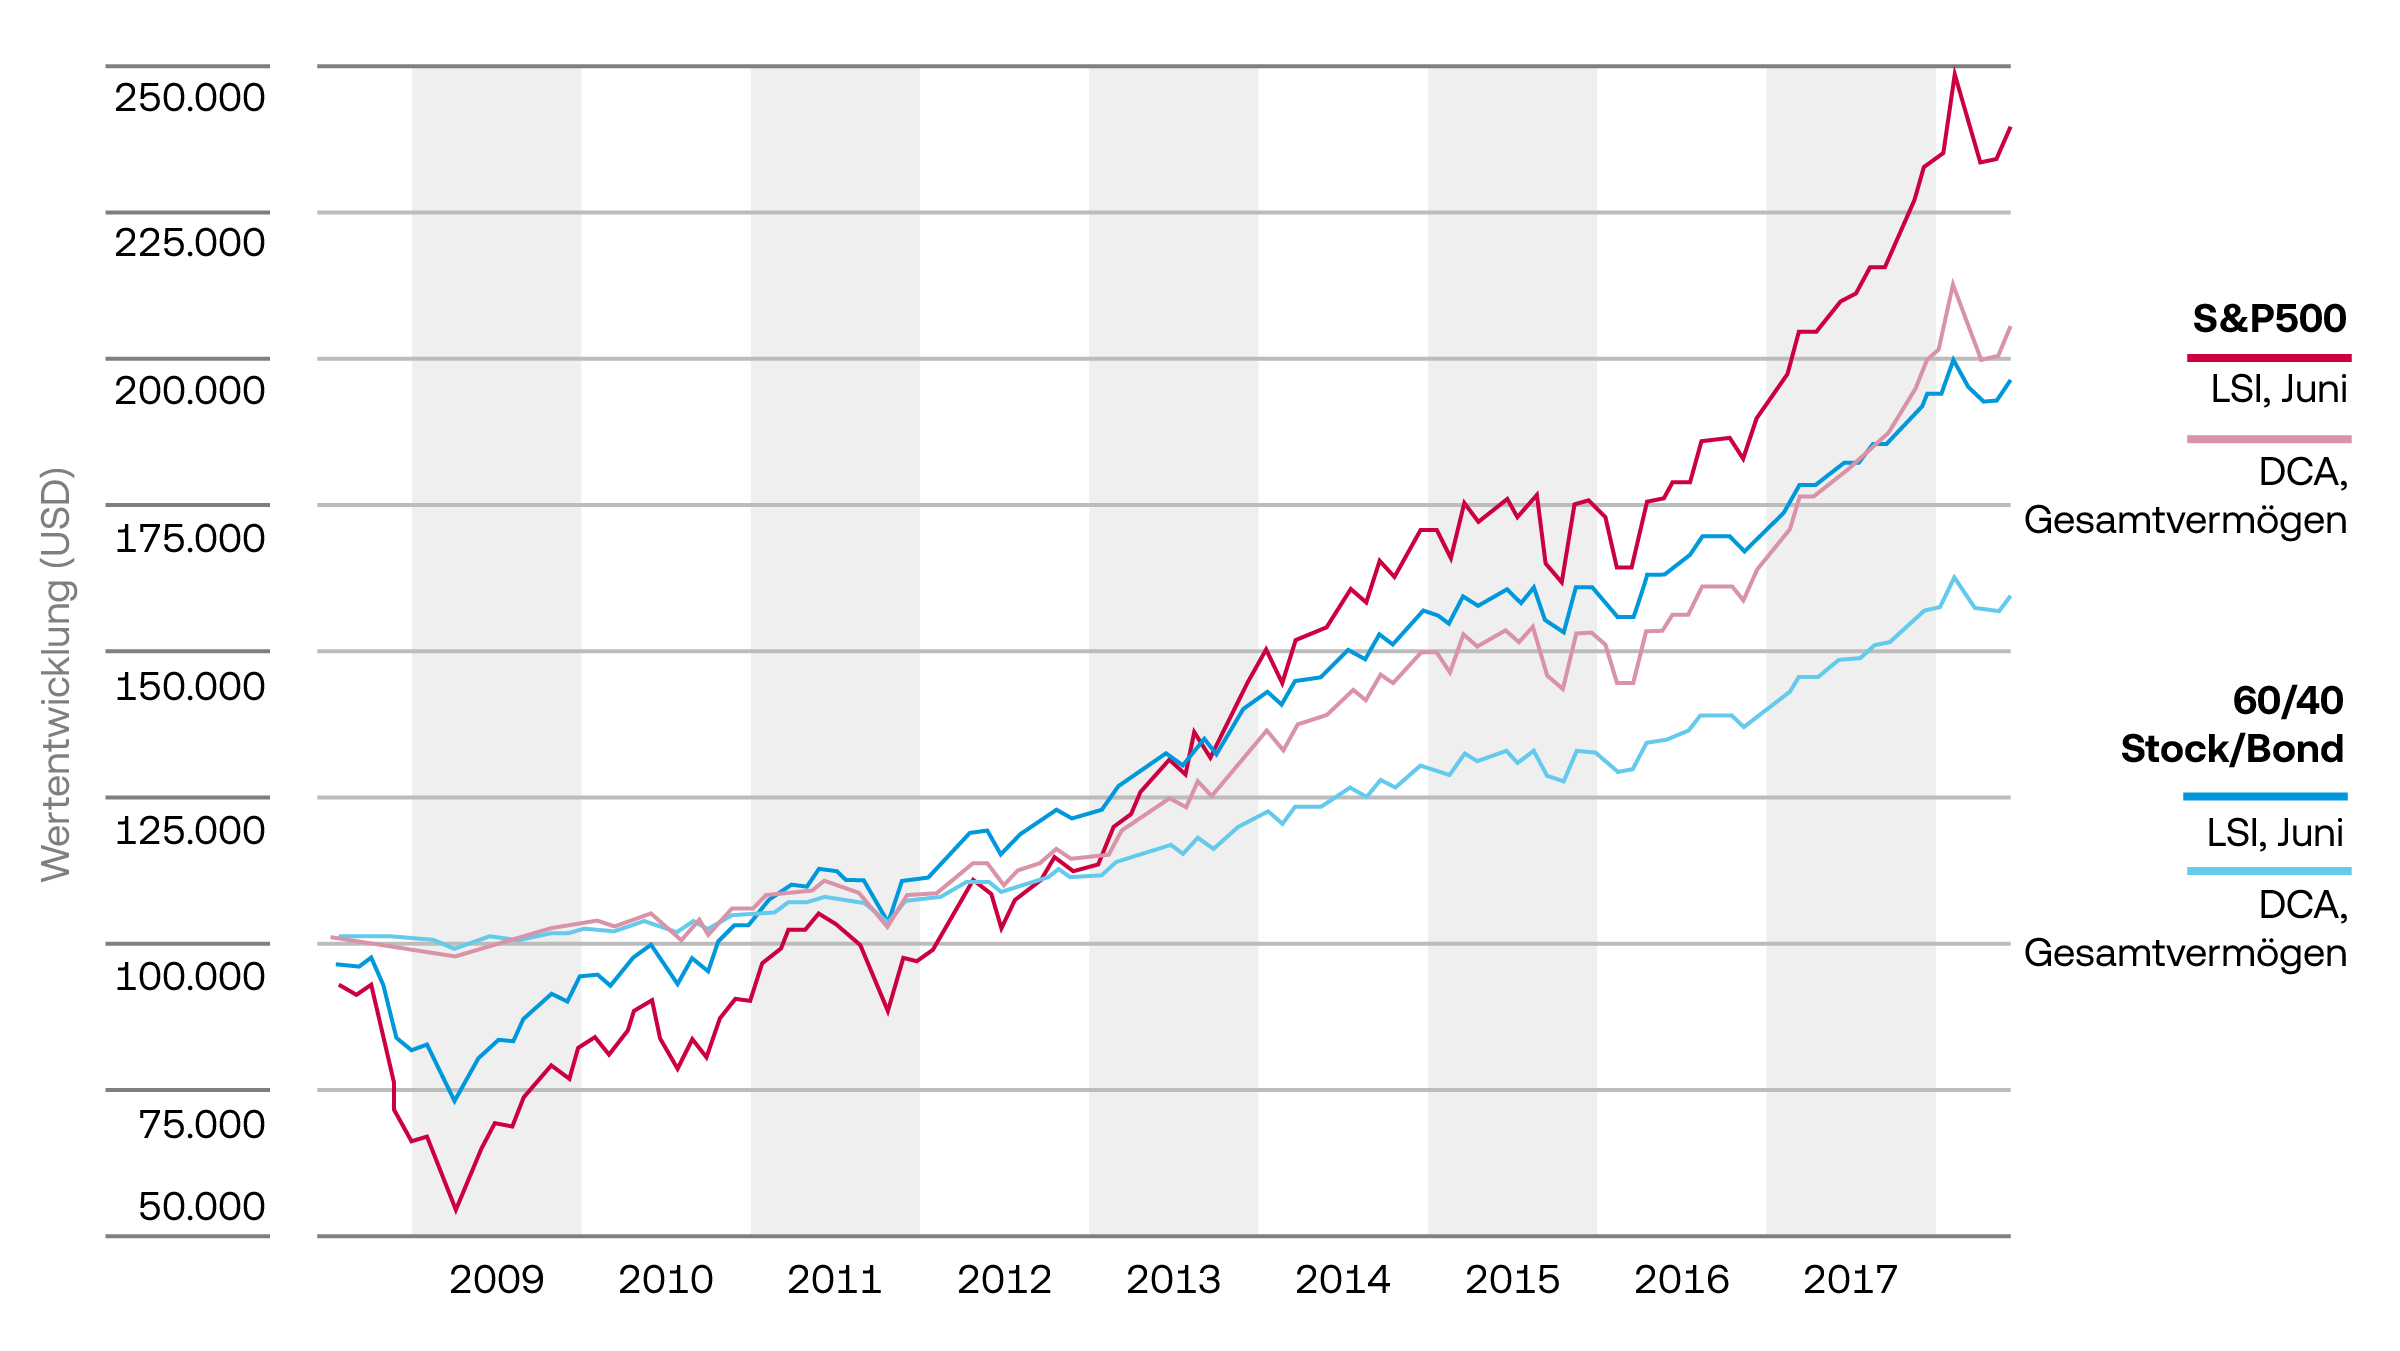 Quelle: Morningstar. Die vergangene Wertentwicklung garantiert keine zukünftigen Ergebnisse.
Wenn du nicht sehr risikotolerant bist, ist Dollar-Cost-Averaging vielleicht geeigneter, da du das Risiko langsam über die Zeit erhöhst und zu Beginn weniger auf dem Spiel steht.
Das Wichtigste ist, einen Handlungsplan auszuarbeiten Setze dir realistische Ziele. Sei dir bewusst, welches Risiko du bei deinem Investment eingehen willst.
Das Wichtigste ist, einen Handlungsplan auszuarbeiten Setze dir realistische Ziele. Sei dir bewusst, welches Risiko du bei deinem Investment eingehen willst.
Vorteile von Dollar-Cost-Averaging
Die DCA-Strategie ist einfach zu verstehen und sowohl für Anfänger als auch für Profis geeignet.
✔️ Kein Market-Timing nötig
Märkte sind unvorhersehbar. DCA bewahrt dich davor, auf den "perfekten Moment" zu warten (den man meistens eh verpasst).
✔️ Weniger Emotionen
Angst und Gier sind schlechte Ratgeber. Da DCA automatisiert abläuft, eliminierst du emotionale Fehlentscheidungen. Du kaufst stur weiter, auch wenn die Nachrichtenlage schlecht ist – was oft die profitabelsten Momente sind.
✔️ Langfristige Gewinne
Da Märkte historisch gesehen langfristig steigen, werden zwischenzeitliche Crashs durch den DCA-Effekt zu Kaufgelegenheiten, die den Durchschnittspreis senken.
✔️ Automatisierung
Es läuft von selbst (Sparplan). Du musst nicht aktiv werden.
✔️ Nachhaltige Investitionsgewohnheit
Wer regelmäßig investiert, kann langfristig Vermögen aufbauen – und das mit überschaubarem Risiko.
Dollar-Cost-Averaging – Pro & Contra
Pro
➕ Minimiert das Risiko des "falschen Einstiegszeitpunkts".
➕ Verhindert impulsive, emotionale Entscheidungen.
➕ Ideal für den regelmäßigen Vermögensaufbau aus dem Gehalt.
Contra
➖ In stetig steigenden Märkten (Bullenmarkt) mathematisch oft unterlegen.
➖ Erfordert Disziplin, den Plan auch in Krisen durchzuhalten.
➖ Begrenzt potenzielle Gewinne gegenüber einem perfekten Glückstreffer-Timing (Lucky Punch).
Frequenz beim Dollar-Cost-Averaging
Wie oft solltest du investieren?
1. Monatlich (Der Standard)
Dies ist die häufigste Methode. Da die meisten Menschen ihr Gehalt monatlich erhalten, passt ein monatlicher Sparplan perfekt in den Budget-Rhythmus. Es ist ein Einrichten-und-Vergessen-Ansatz (Set and Forget).
2. Wöchentlich
Manche Investoren bevorzugen wöchentliche Käufe, um Volatilität noch feiner zu glätten.
Hinweis: Achte auf Gebühren. Bei Trading 212 sind Sparpläne in der Regel gebührenfrei, aber bei anderen Brokern können häufige Transaktionen per Kreditkarte Kosten verursachen.
Hinweis: Achte auf Gebühren. Bei Trading 212 sind Sparpläne in der Regel gebührenfrei, aber bei anderen Brokern können häufige Transaktionen per Kreditkarte Kosten verursachen.
3. Täglich
Tägliches Investieren erfasst jede kleine Marktschwankung. Für die meisten Privatanleger ist der Unterschied in der Rendite zwischen wöchentlich und täglich jedoch vernachlässigbar, während der buchhalterische Aufwand (Steuerberichte) steigt.
Dollar-Cost-Averaging-Formel
Es ist nicht unbedingt notwendig, sich eine Formel für Dollar-Cost-Averaging zu merken, da die Idee dahinter leicht zu begreifen ist.
Die Anwendung der folgenden Methode ist jedoch nützlich, um den Überblick über deinen durchschnittlichen Kaufpreis zu behalten – etwas, das viel einfacher zu erfassen ist, wenn man weniger häufig investiert.
Die Anwendung der folgenden Methode ist jedoch nützlich, um den Überblick über deinen durchschnittlichen Kaufpreis zu behalten – etwas, das viel einfacher zu erfassen ist, wenn man weniger häufig investiert.
DOLLAR-COST-AVERAGING-FORMEL
Durchschnittlicher Kaufpreis = Investierter Betrag / Anzahl der gehaltenen Aktien
Dollar-Cost-Averaging bei S&P 500 ETFs
Der S&P 500 Index ist eine der einfachsten und vielfältigsten Möglichkeiten, eine Dollar-Cost-Averaging-Strategie anzuwenden. Du kannst deinen bevorzugten S&P-500-Indexfonds oder -ETF auswählen, um jeden Monat zur gleichen Zeit darin zu investieren.
Auf Indexebene zu investieren, anstatt Einzelaktien auszuwählen, bedeutet, dass du dir nicht nur die Entscheidung über das Timing abnimmst, sondern auch weitgehend die Entscheidung darüber, welche Aktien du in dein Portfolio aufnimmst.
Auf Indexebene zu investieren, anstatt Einzelaktien auszuwählen, bedeutet, dass du dir nicht nur die Entscheidung über das Timing abnimmst, sondern auch weitgehend die Entscheidung darüber, welche Aktien du in dein Portfolio aufnimmst.
Chart: 100-jährige Historie des S&P 500
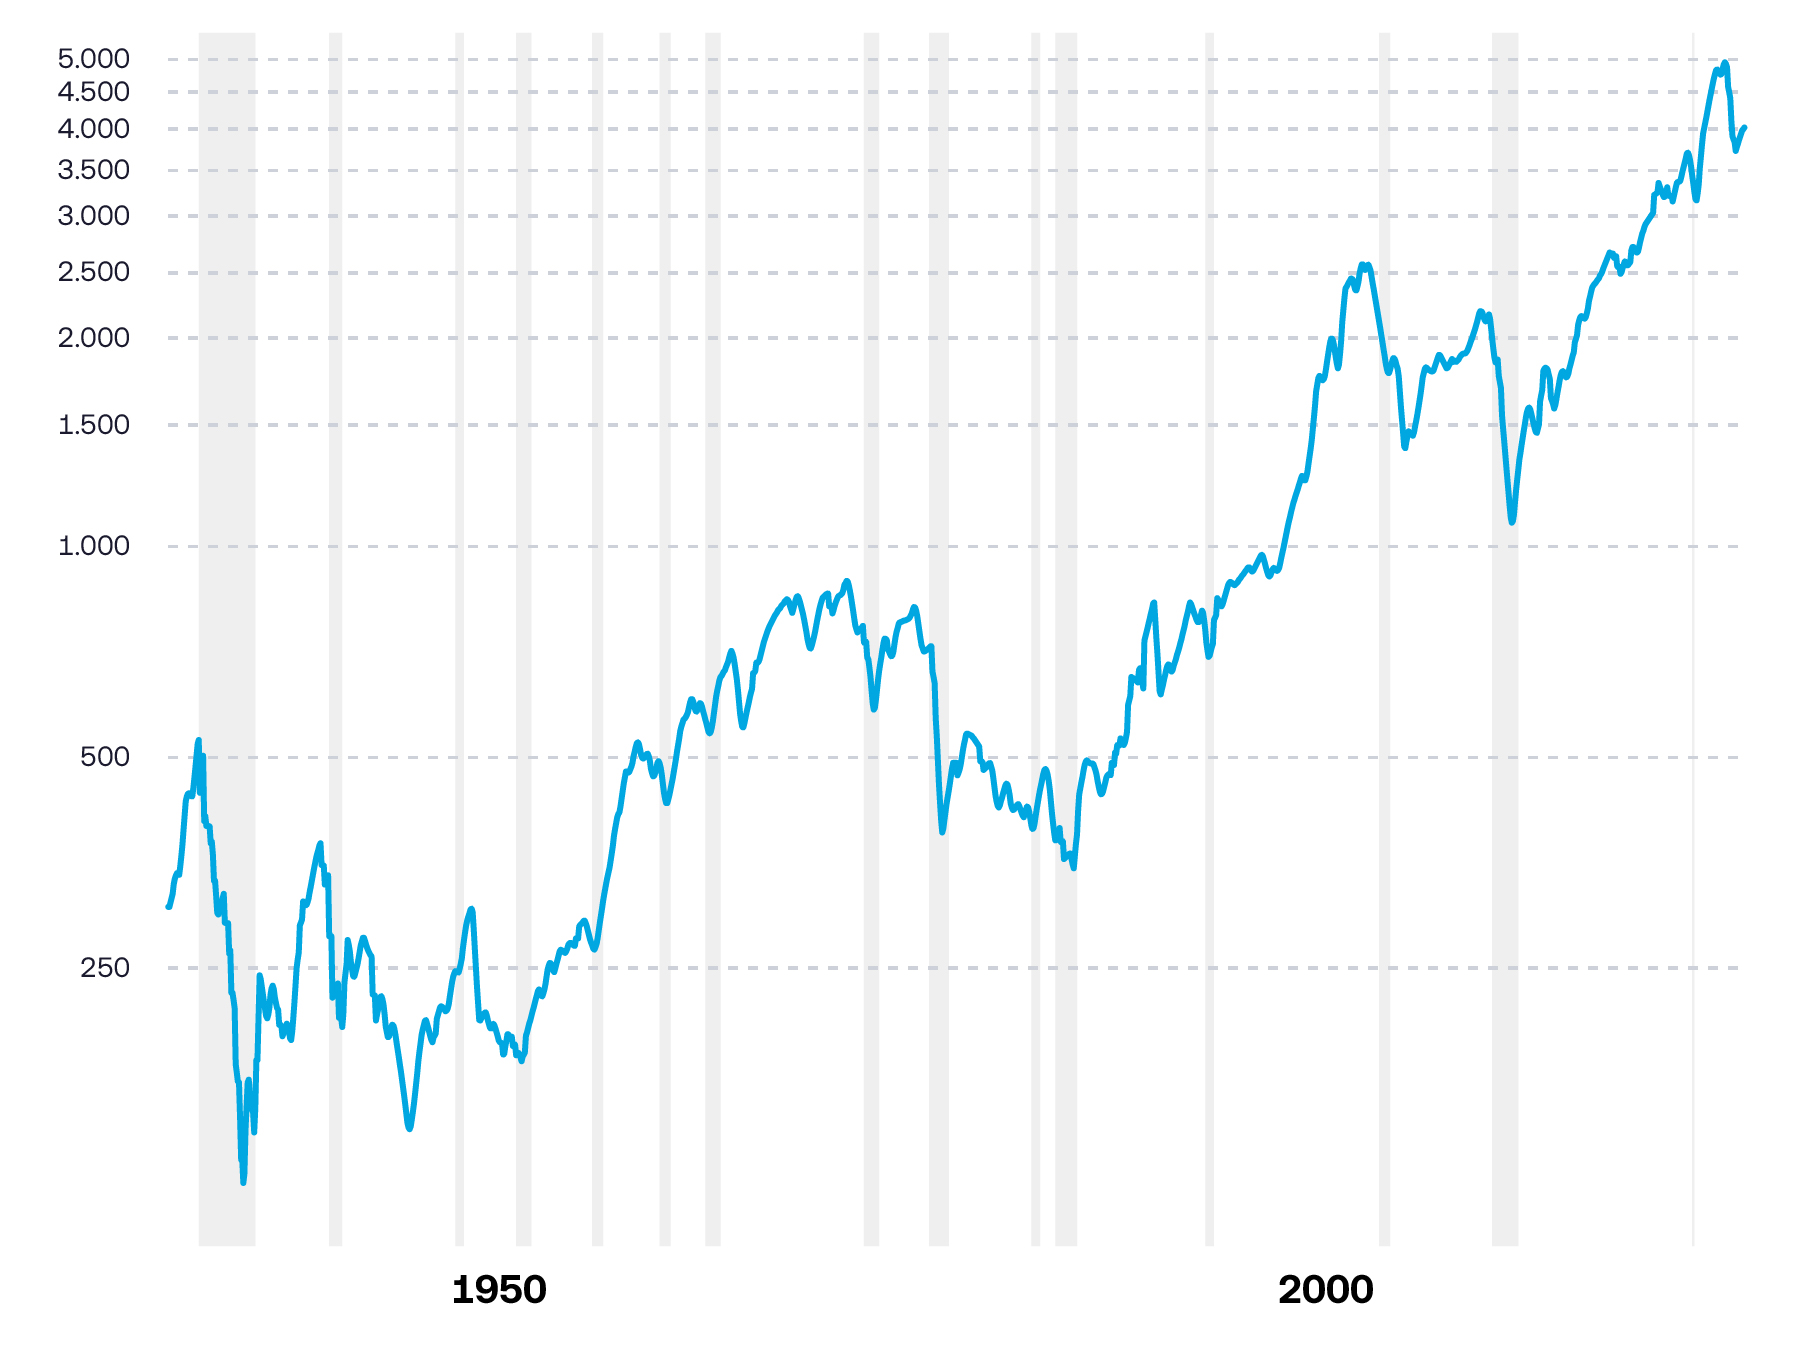 Quelle: MacroTrends. Die vergangene Wertentwicklung garantiert keine zukünftigen Ergebnisse.
Selbst für diejenigen, die gerne Einzelaktien auswählen, bringt das gleichzeitige Dollar-Cost-Averaging in Index-ETFs wie den S&P 500, FTSE 100 oder DAX 40 etwas Diversität in die Art und Weise, wie du deine langfristigen finanziellen Ziele erreichst.
Dollar-Cost-Averaging im Bärenmarkt
Historisch gesehen steigen die Märkte langfristig an. Daher ist ein Bärenmarkt eigentlich der ideale Zeitpunkt für DCA: Die Preise sind niedrig und du senkst deinen durchschnittlichen Kaufpreis effektiv.
Kurz gesagt: DCA ermöglicht dir, mehr günstige Anteile einzusammeln, bevor der Markt wieder dreht.
Sei jedoch vorsichtig. Unerfahrene Anleger gehen oft davon aus, dass bei einer Markterholung alle gefallenen Einzelaktien wieder steigen. Die Realität sieht anders aus: Viele Aktien erholen sich nie von einem Bärenmarkt und werden durch erfolgreichere Unternehmen verdrängt.
Um dieses Risiko zu umgehen, kannst du dich statt auf Einzelaktien auf einen breiten Marktindex konzentrieren. Und noch ein entscheidender Punkt: Auch mit einer DCA-Strategie musst du deine Einzelwerte regelmäßig überprüfen. Stelle sicher, dass die Gründe für dein Investment weiterhin gültig sind.
Zusammenfassung
Dollar-Cost-Averaging ist eine der vertrauenswürdigsten Strategien für den Vermögensaufbau. Sie ist stressfrei, macht es überflüssig, den Markt timen zu wollen, und nutzt Marktschwankungen zu deinem Vorteil. Während Einmalanlagen mathematisch oft leicht überlegen sind, ist DCA die psychologisch robustere Methode, um nachts ruhig zu schlafen und langfristig am Ball zu bleiben.
Häufig gestellte Fragen
F: Was ist Dollar-Cost-Averaging beim Investieren?
Dollar-Cost-Averaging (DCA) ist die Strategie, regelmäßig einen festen Geldbetrag über einen längeren Zeitraum zu investieren – völlig unabhängig vom aktuellen Aktienkurs oder der Marktsituation. Es ist ein einfacher, disziplinierter Ansatz, der frei von emotionalen Entscheidungen und Stress ist.
F: Wie funktioniert Dollar-Cost-Averaging?
DCA bedeutet, konsequent immer denselben Betrag in dieselbe Aktie oder denselben ETF zu investieren. Du kannst den Betrag wöchentlich, monatlich oder jährlich anlegen; der Schlüssel ist Beständigkeit, ungeachtet der Marktschwankungen.
F: Wie viel sollte ich per Dollar-Cost-Averaging investieren?
Das hängt von zwei Faktoren ab: deinem verfügbaren Budget und deiner Disziplin, diesen Betrag regelmäßig aufzubringen.
Du musst zuerst bestimmen, wie viel du langfristig entbehren kannst. Wenn du zum Beispiel jeden Monat 100 € investierst, musst du sicherstellen, dass du diesen Betrag über 10–20 Jahre hinweg auch wirklich jeden Monat anlegen kannst. Berücksichtige deine Risikotoleranz und dein langfristiges Budget, um die richtige Summe festzulegen.
Du musst zuerst bestimmen, wie viel du langfristig entbehren kannst. Wenn du zum Beispiel jeden Monat 100 € investierst, musst du sicherstellen, dass du diesen Betrag über 10–20 Jahre hinweg auch wirklich jeden Monat anlegen kannst. Berücksichtige deine Risikotoleranz und dein langfristiges Budget, um die richtige Summe festzulegen.
F: Wie lange sollte man Dollar-Cost-Averaging betreiben?
Egal, wie viel du investieren willst: Du brauchst einen Plan und musst ihn strikt befolgen. DCA ist ideal für langfristige Ziele, da es psychologisch einfacher durchzuhalten ist als andere Methoden. Für die besten Ergebnisse solltest du einen Zeithorizont von 10 bis 20 Jahren einplanen.
F: Warum ist Dollar-Cost-Averaging gut?
DCA reduziert das Risiko des falschen Einstiegszeitpunkts (Timing-Risiko). Es schützt dein Kapital vor Marktvolatilität und verhindert, dass du alles auf eine Karte setzt. Da du nicht alles sofort investierst, behältst du zudem eine gewisse finanzielle Flexibilität.
DCA hält dich auch im Markt, egal ob er hoch oder tief steht. In Verlustphasen senkst du deinen durchschnittlichen Kaufpreis, da du für den gleichen Betrag mehr Anteile erhältst. Steigt der Markt dann wieder, profitierst du überproportional.
DCA hält dich auch im Markt, egal ob er hoch oder tief steht. In Verlustphasen senkst du deinen durchschnittlichen Kaufpreis, da du für den gleichen Betrag mehr Anteile erhältst. Steigt der Markt dann wieder, profitierst du überproportional.
F: Wer hat Dollar-Cost-Averaging erfunden?
Der Begriff Dollar-Cost-Averaging wurde erstmals von Benjamin Graham in seinem Buch "The Intelligent Investor" beschrieben und populär gemacht.
Verwandte Begriffe
- Volatilität: Ein Maß dafür, wie stark der Preis eines Vermögenswerts über die Zeit schwankt.
- Einmalanlage (Lump Sum Investing): Eine Strategie, bei der ein Anleger einen großen Geldbetrag auf einmal investiert, anstatt ihn über einen längeren Zeitraum zu verteilen.
- Indexfonds: Eine Art Investmentfonds oder börsengehandelter Fonds (ETF), der darauf ausgelegt ist, die Wertentwicklung eines bestimmten Marktindex wie des S&P 500 abzubilden.
- Bärenmarkt: Eine Marktlage, in der die Aktienkurse fallen, in der Regel um 20 % oder mehr, häufig begleitet von wirtschaftlichen Abschwüngen und Pessimismus.