Wie liest man Finanzberichte?

Das Verständnis von Finanzberichten ist der Schlüssel zu langfristigem Erfolg an der Börse. Die Fähigkeit, Bilanzen und Kennzahlen schnell und präzise zu interpretieren, ist das Markenzeichen der erfolgreichsten Investoren.
Dieser Artikel führt dich durch die Details der wichtigsten Finanzberichte, damit du die finanzielle Gesundheit eines Unternehmens schnell und genau einschätzen kannst.
ZITAT
Wenn du dir nicht die Mühe machen willst, Buchhaltung zu lernen – wie man Finanzberichte liest und interpretiert – solltest du Aktien wirklich nicht selbst auswählen.
Das Wichtigste in Kürze
- Oberflächliches Wissen reicht nicht aus – Finanzberichte sind die wichtigsten Indikatoren für die Lebensfähigkeit eines Unternehmens. Zu lernen, wie man sie liest, ist der erste Schritt zur Fundamentalanalyse.
- Die wichtigsten Berichte findest du im Geschäftsbericht (Annual Report) eines Unternehmens. Börsennotierte Firmen sind gesetzlich verpflichtet, diese zu veröffentlichen – tun sie es nicht, drohen harte Strafen.
- Je nach Branche und Geschäftsmodell legen Investoren unterschiedliches Gewicht auf spezifische Kennzahlen innerhalb der Berichte.
Finanzberichte verstehen: Die Grundlagen
Ein Finanzbericht ist im Grunde ein schriftliches Protokoll, das die geschäftlichen Aktivitäten eines Unternehmens dokumentiert. Es gibt verschiedene Arten von Berichten, und jeder hat einen spezifischen Nutzen. Um eine ganzheitliche Analyse einer Firma zu erstellen, werden diese Berichte oft kombiniert betrachtet. Es gibt drei Hauptberichte, die du kennen musst:
- Die Bilanz (Balance Sheet)
- Die Gewinn- und Verlustrechnung (Income Statement / P&L)
- Die Kapitalflussrechnung (Cash Flow Statement)
Diese drei Berichte liefern zusammen ein genaues Bild der Position eines Unternehmens.
ZITAT
Investiere niemals in ein Unternehmen, ohne dessen Finanzen zu verstehen. Die größten Verluste bei Aktien kommen von Unternehmen mit schlechten Bilanzen.
Diese Berichte sind Teil des jährlichen Geschäftsberichts. Aber sei dir bewusst: Buchhaltung ist Auslegungssache. Es gibt legale Tricks ("Bilanzkosmetik"), mit denen Unternehmen ihre Lage besser darstellen können, als sie tatsächlich ist. Dennoch ist das Verständnis dieser drei Berichte essenziell, um in der Wirtschaftswelt zu bestehen.
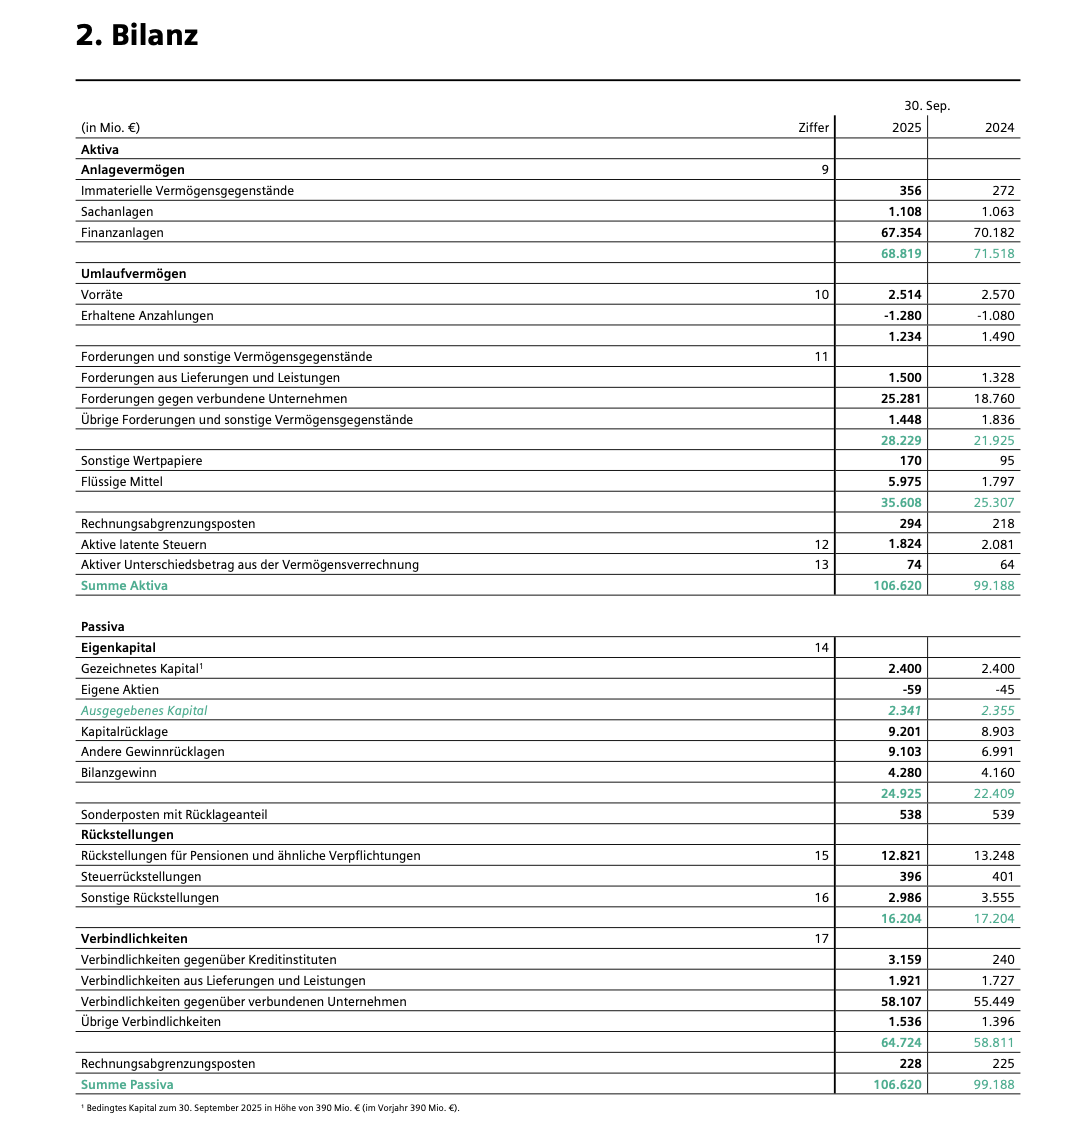
Finanzbericht-Beispiel: Bilanz eines deutschen Konzerns – Siemens
 Quelle: siemens.com
Die Bilanz besteht aus zwei Seiten – Aktiva (Vermögenswerte) und Passiva. Die Passivseite gliedert sich wiederum in Verbindlichkeiten (Fremdkapital) und Eigenkapital.
- Aktiva (Assets): Alles, was das Unternehmen besitzt und einen messbaren Wert hat. Dazu gehören materielle Dinge wie Bargeld, Vorräte, Immobilien oder Maschinen, aber auch immaterielle Werte wie Patente oder Markenrechte.
- Verbindlichkeiten (Liabilities): Alle Schulden, die zurückgezahlt werden müssen, z. B. an Kreditgeber, Lieferanten oder Mitarbeiter.
- Eigenkapital (Equity): Repräsentiert Positionen wie einbehaltene Gewinne und von den Aktionären eingebrachtes Kapital.
Wichtig: Beide Seiten der Bilanz müssen – wie der Name sagt – ausgeglichen sein.
FORMEL
Aktiva = Verbindlichkeiten + Eigenkapital
Wenn du eine Bilanz liest, findest du unten zwei identische Summen. Eine Summe repräsentiert die Vermögenswerte, die andere die Summe aus Verbindlichkeiten und Eigenkapital.
Analysten nutzen verschiedene Kennzahlen (Ratios), um eine Bilanz zu bewerten:
Analysten nutzen verschiedene Kennzahlen (Ratios), um eine Bilanz zu bewerten:
- Lagerumschlagshäufigkeit (Inventory Turnover Ratio): Zeigt an, wie oft ein Unternehmen seinen Lagerbestand verkauft und erneuert.
- Kapitalumschlag (Asset Turnover): Zeigt an, wie effizient ein Unternehmen seine Vermögenswerte nutzt, um Umsatz zu generieren.
- Umschlagshäufigkeit der Forderungen (Receivables Turnover): Zeigt an, wie schnell ein Unternehmen offene Rechnungen von Kunden eintreiben kann.
- Umschlagshäufigkeit der Verbindlichkeiten (Payables Turnover): Zeigt an, wie schnell (oder langsam) ein Unternehmen seine eigenen Lieferanten bezahlt.
- Fremdkapitalquote (Debt to Asset): Zeigt an, welcher Anteil der Vermögenswerte durch Schulden finanziert ist.
- Verschuldungsgrad (Debt to Equity): Zeigt das Verhältnis von Schulden zu Eigenkapital an.
Dies ist nur eine kleine Auswahl der Kennzahlen, die Analysten nutzen. Branchenwissen ist hierbei der Schlüssel, da akzeptable Verhältnisse je nach Sektor stark variieren. Softwarefirmen haben beispielsweise kaum Lagerbestände, während der Einzelhandel hohe Volumina mit niedrigen Margen bewegt. Deshalb ist das Lesen von Finanzberichten ein fortlaufender Lernprozess.
Finanzbericht-Beispiel: Gewinn- und Verlustrechnung (GuV / Income Statement)
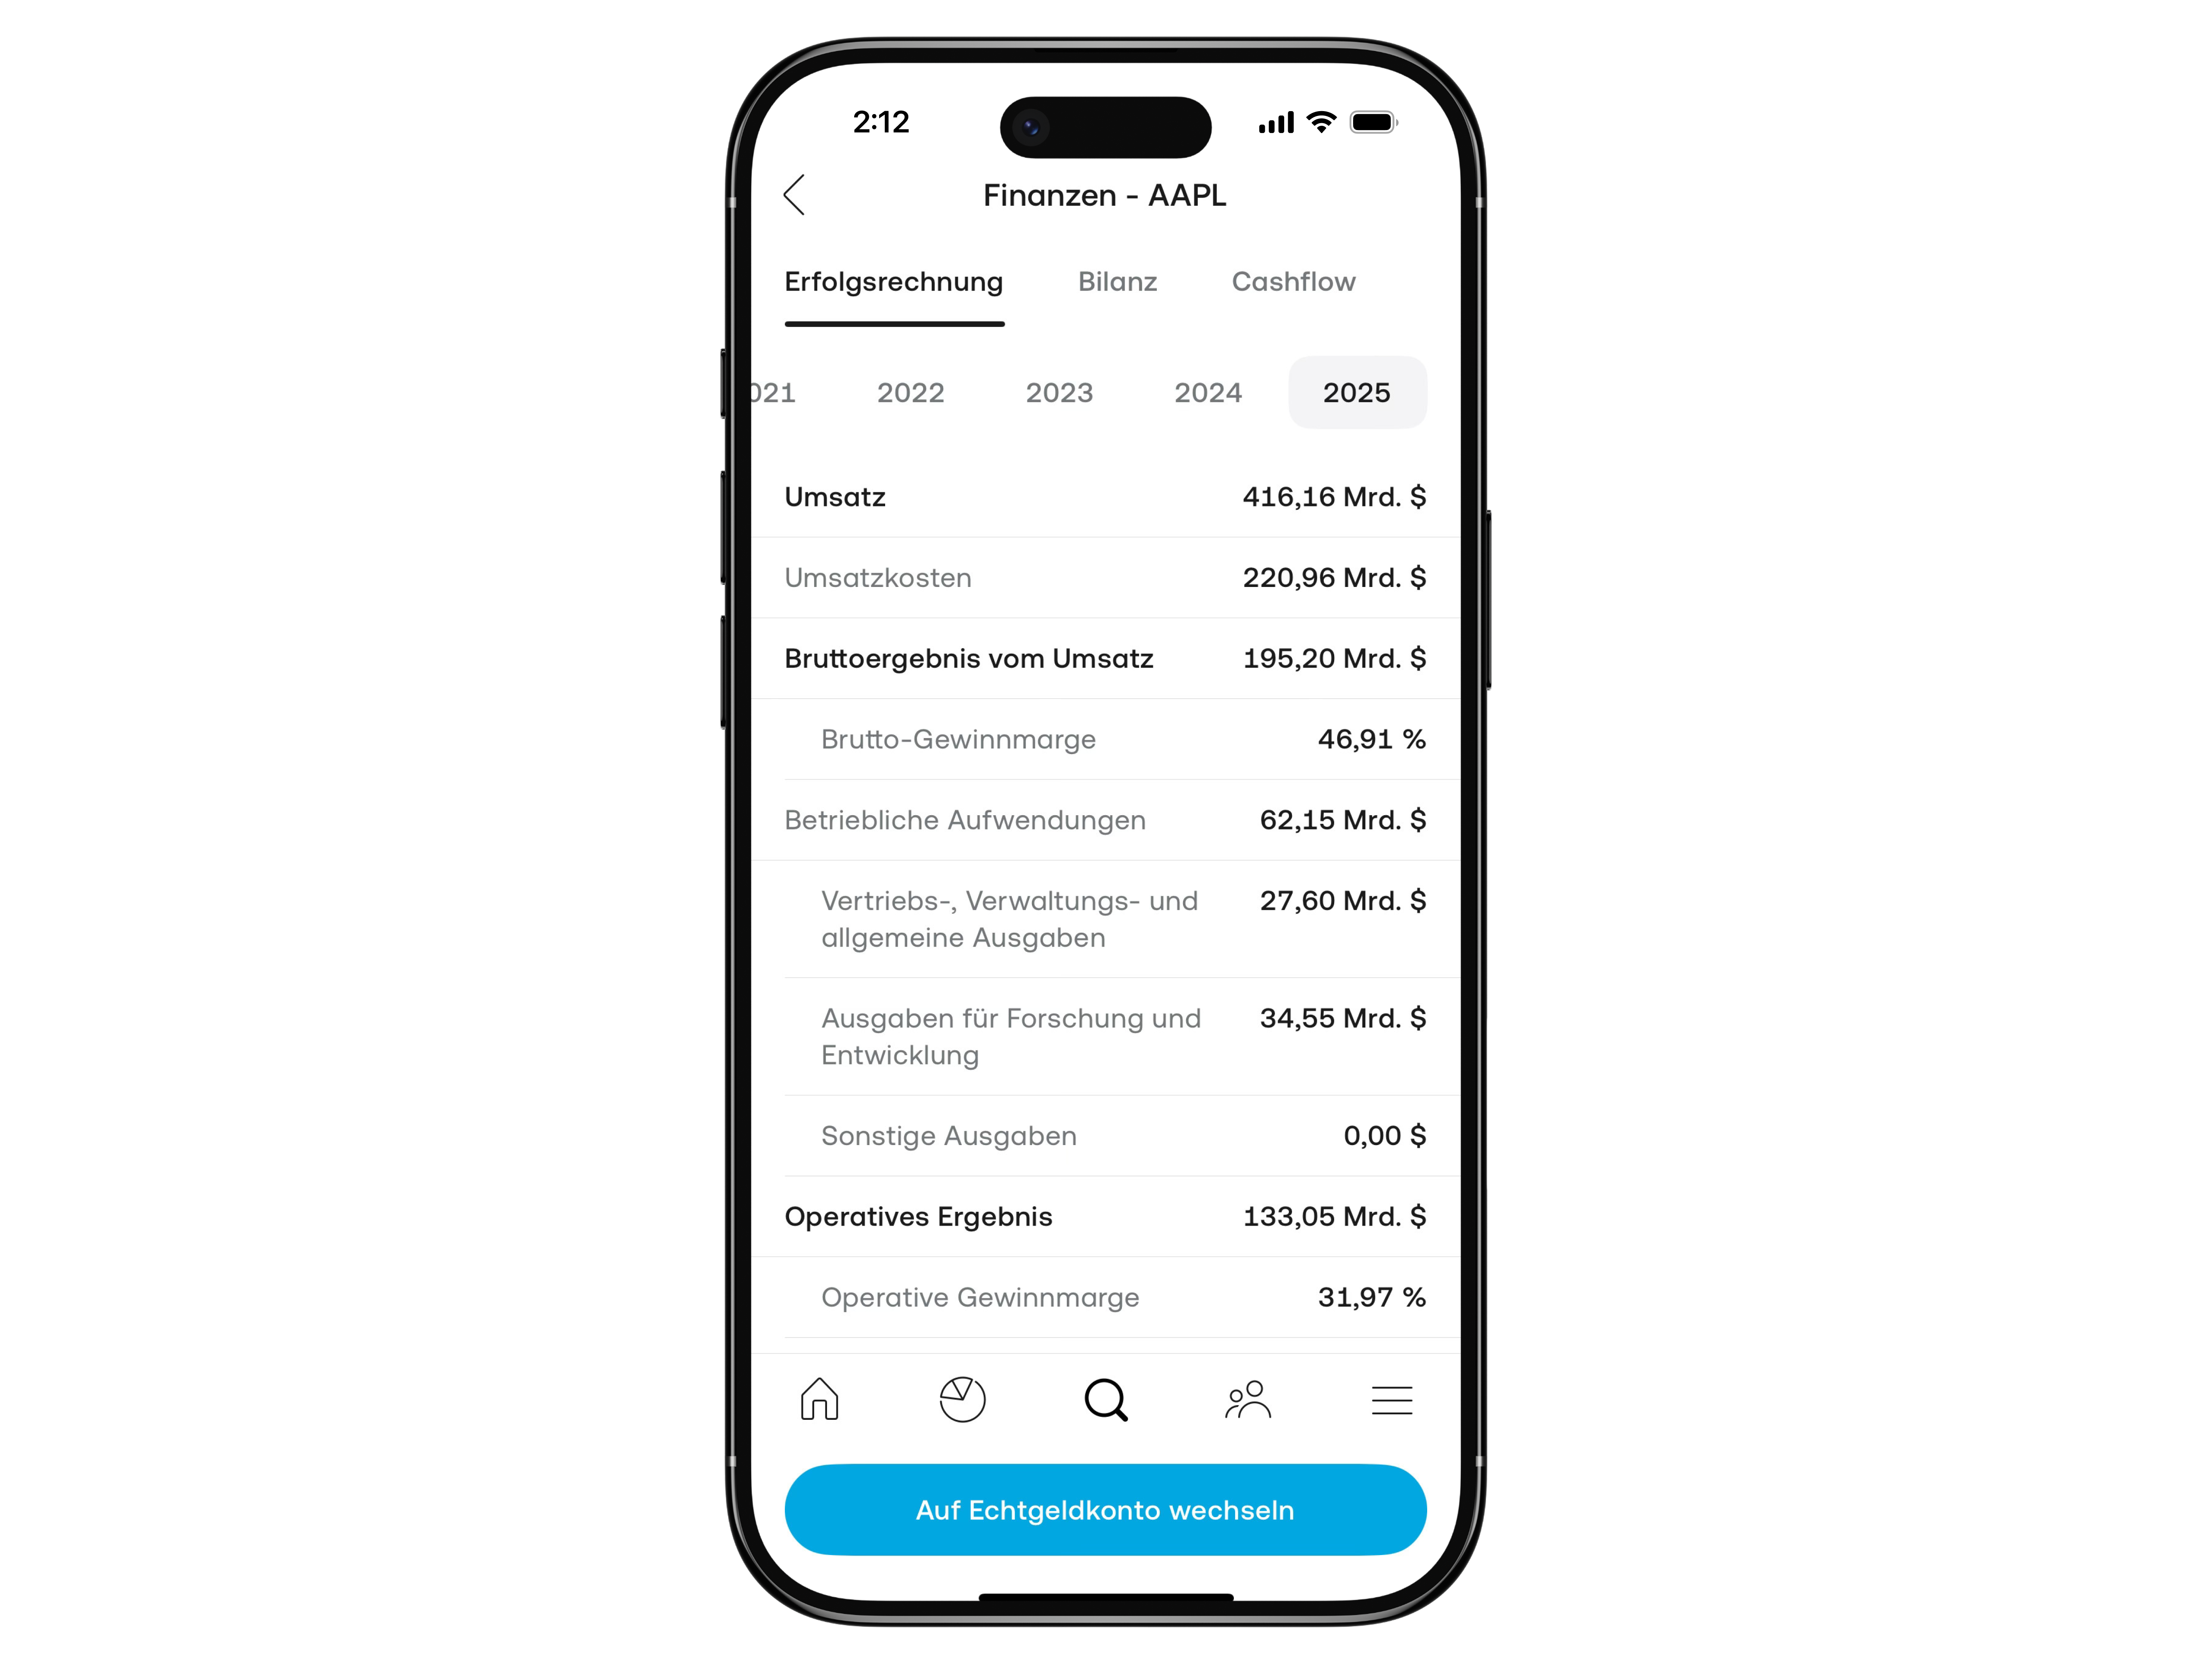
Während die Bilanz den Gesamtwert zeigt, ist die GuV spezifischer. Sie zeigt den Gewinn oder Verlust über einen bestimmten Zeitraum (z. B. ein Quartal oder Jahr). Vereinfacht gesagt: Einnahmen minus Ausgaben.
FORMEL
Nettogewinn = Bruttoergebnis - Gesamtausgaben - Steuern
Um den Nettogewinn (Net Earnings) für einen bestimmten Zeitraum zu erhalten, lautet die Formel: Nettogewinn = Bruttoergebnis - Gesamtausgaben - Steuern. Die wesentlichen Begriffe, die du verstehen musst, um die Gewinn- und Verlustrechnung zu lesen, beinhalten:
- Umsatz (Revenue): Der Gesamtbetrag, den ein Unternehmen durch Verkäufe einnimmt.
- Aufwendungen (Expenses): Geld, das das Unternehmen ausgibt (z. B. Miete, Marketing).
- Herstellungskosten (Cost of Goods Sold - COGS): Die direkten Kosten für die Produktion der verkauften Waren.
- Bruttoergebnis (Gross Profit): Umsatz minus Herstellungskosten.
- Betriebsergebnis (Operating Income): Bruttoergebnis abzüglich der Betriebsausgaben (operative Kosten).
- Ergebnis vor Steuern (Income before Taxes): Betriebsergebnis abzüglich nicht-operativer Ausgaben.
- Nettogewinn (Net Income): Der Gewinn nach Abzug aller Kosten und Steuern.
- Gewinn pro Aktie (Earnings per Share - EPS): Der Gewinn je Aktie (Nettogewinn geteilt durch Anzahl der Aktien).
- Abschreibungen (Depreciation/Amortization): Der Wertverlust von Vermögenswerten über die Zeit.
- EBITDA: Ergebnis vor Zinsen, Steuern und Abschreibungen – eine Kennzahl für die operative Ertragskraft.
Die Gewinn- und Verlustrechnung zeigt an, ob ein Unternehmen für den Zeitraum profitabel ist. Im Gegensatz dazu zeigt die Bilanz, wie viel ein Unternehmen wert ist, einschließlich all seiner Vermögenswerte.
Finanzbericht-Beispiel: Kapitalflussrechnung (Cash Flow Statement)
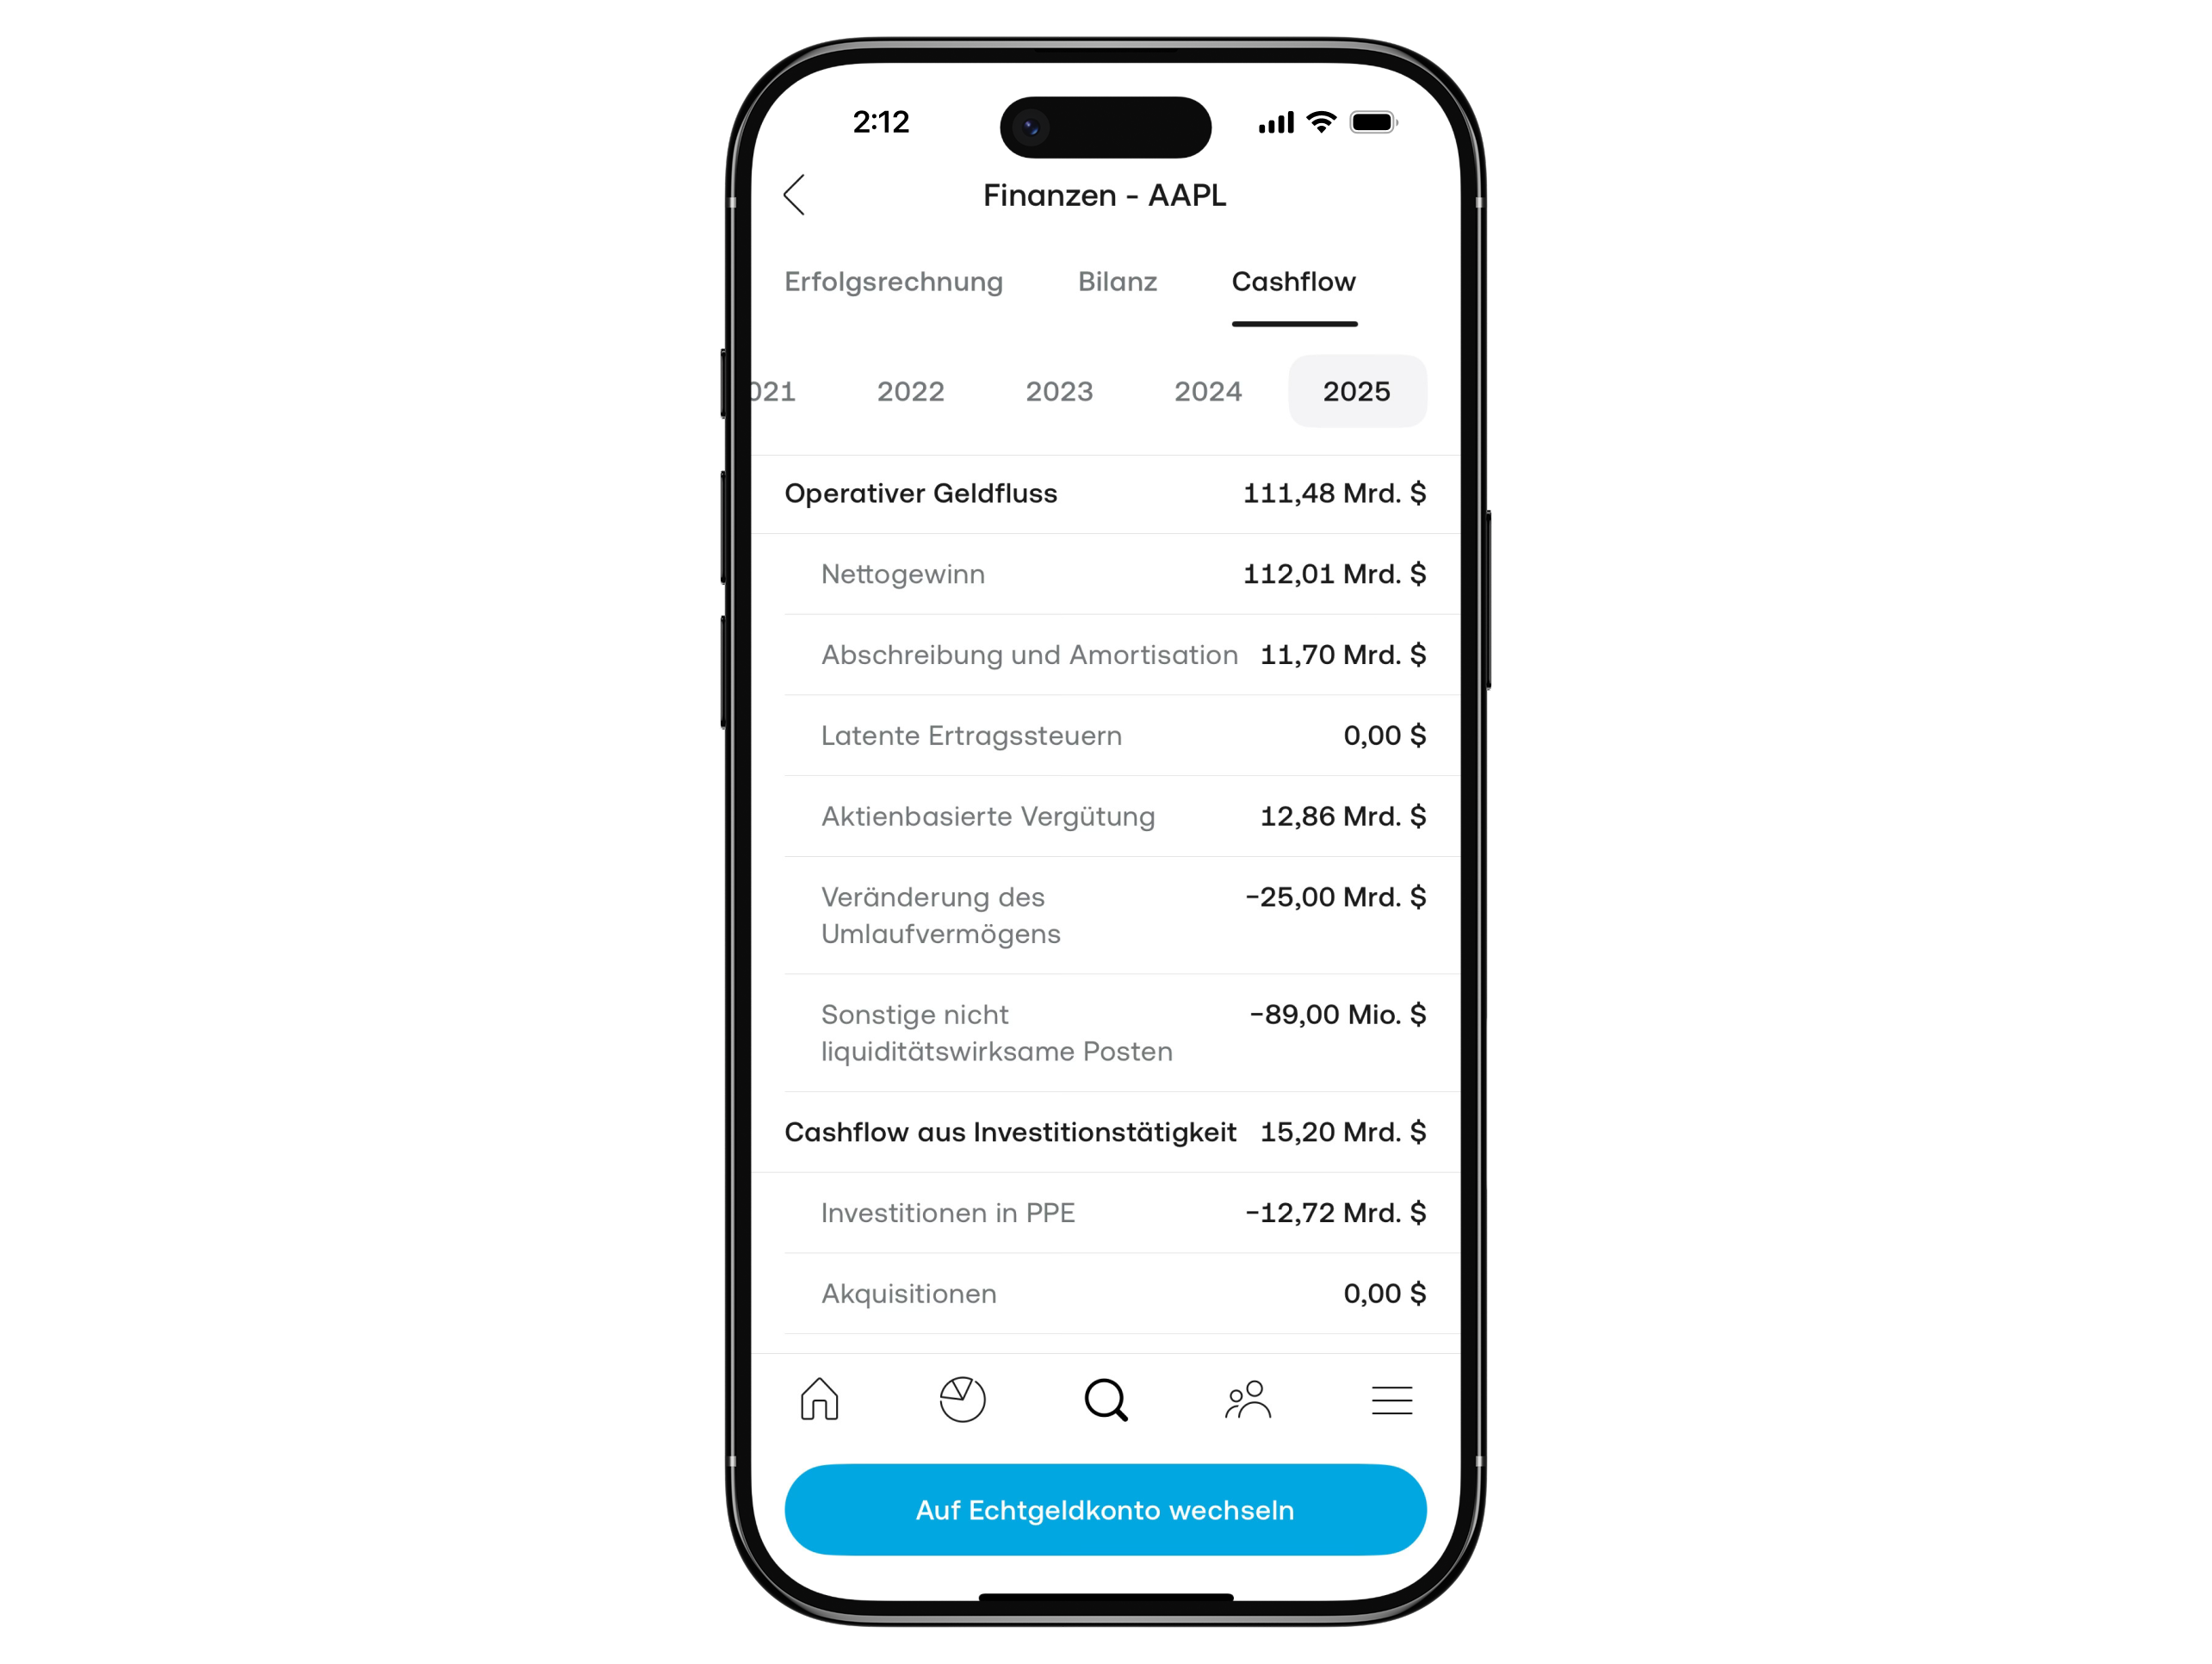
Die Kapitalflussrechnung zeigt die tatsächlichen Zahlungsströme eines Unternehmens über einen Zeitraum. Sie beantwortet die Frage: Wie viel Geld (Cash) fließt rein und wie viel fließt raus?
Sie ist in drei Bereiche unterteilt:
Sie ist in drei Bereiche unterteilt:
- Operativer Cashflow: Geld, das durch das Kerngeschäft verdient (oder verloren) wird.
- Cashflow aus Investitionstätigkeit: Kauf und Verkauf von Vermögenswerten (z. B. Maschinen, Immobilien).
- Cashflow aus Finanzierungstätigkeit: Geldflüsse durch Kredite, Aktienausgaben oder Dividendenzahlungen.
ZITAT
Mehr Geld zu verdienen wird deine Probleme nicht lösen, wenn Cashflow-Management dein Problem ist.
Wichtig: Cashflow und Gewinn sind nicht dasselbe. Ein Unternehmen kann buchhalterisch profitabel sein (Gewinn in der GuV), aber trotzdem insolvent gehen, wenn ihm das Bargeld ausgeht (negativer Cashflow). Umgekehrt können Unternehmen riesige Cashflows generieren, ohne profitabel zu sein (z. B. durch massive Kreditaufnahme).
Auch gesunde Unternehmen können kurzzeitig einen negativen Cashflow haben, wenn sie stark investieren. Daher muss der Cashflow immer im Kontext mit Bilanz und GuV betrachtet werden.
Auch gesunde Unternehmen können kurzzeitig einen negativen Cashflow haben, wenn sie stark investieren. Daher muss der Cashflow immer im Kontext mit Bilanz und GuV betrachtet werden.
Weitere Finanzberichte, die du kennen solltest
Die Bilanz, die Gewinn- und Verlustrechnung und die Kapitalflussrechnung sind alle im Geschäftsbericht eines Unternehmens enthalten. Der Geschäftsbericht enthält auch weitere Informationen wie Management-Diskussionen, Branchenereignisse, Marktausblick, Prognosen, Rechnungslegungsgrundsätze und zusätzliche Informationen.
Wenn du lernen willst, wie man Finanzberichte liest, sind dies diejenigen, auf die du dich konzentrieren solltest. Aber es gibt noch mehr. US-Aktionäre können zusätzliche Informationen aus dem 10-K gewinnen, das Investoren über den finanziellen Status eines Unternehmens informiert, bevor sie Aktien kaufen oder verkaufen.
Ein weiterer Finanzbericht ist der Eigenkapitalspiegel (Change in Equity). Dieser zeigt den Beitrag der Aktionäre und die Bewegung im Eigenkapital sowie den Eigenkapitalsaldo am Ende des Buchhaltungszeitraums. Der Eigenkapitalspiegel wird jedoch automatisch aus einer korrekt erstellten Gewinn- und Verlustrechnung und Bilanz abgeleitet.
Der Anhang zum Finanzbericht (Notes to Financial Statement) ist ein wesentlicher Bericht, der oft übersehen wird. Er enthält zusätzliche Informationen, die die großen Finanzberichte nicht beinhalten. Zum Beispiel könnte die Bilanz Anlagevermögen (Fixed Assets) auflisten. Der Anhang – auch als Financial Disclosure bezeichnet – kann jedoch zusätzliche Details zu diesem Anlagevermögen enthalten.
Eine Summen- und Saldenliste (Trial Balance) ist kein formeller Finanzbericht, aber es ist gut zu wissen, worum es sich dabei handelt. Die Summen- und Saldenliste ist eine interne Buchhaltungsübersicht, die vor einer Gewinn- und Verlustrechnung erstellt wird. Sie liefert detailliertere Informationen auf Kontoebene als die Bilanz, wird aber nicht außerhalb des Unternehmens verteilt.
Wie liest man Finanzberichte für Investments?
Es kann lange dauern, bis man Finanzberichte fließend versteht. Es gibt viele buchhalterische Nuancen pro Branche, und du wirst lernen müssen, finanzielle Daten mit qualitativen Faktoren zu kombinieren. Es gibt auch unterschiedliche Rechnungslegungsmethoden, mit denen man vertraut werden muss.
Um einen allgemeinen Überblick beim Lesen von Finanzberichten für Aktien zu bekommen, solltest du auf Folgendes achten, wenn du die Bilanz, Gewinn- und Verlustrechnung und Kapitalflussrechnung liest:
Um einen allgemeinen Überblick beim Lesen von Finanzberichten für Aktien zu bekommen, solltest du auf Folgendes achten, wenn du die Bilanz, Gewinn- und Verlustrechnung und Kapitalflussrechnung liest:
- Unternehmensschulden, Fähigkeit zur Schuldenrückzahlung, wie schnell es Schulden zurückzahlt.
- Gewinn und Verlust pro Quartal des aktuellsten Jahres.
- Gewinne und Verluste jedes Jahr, mit stärkerer Gewichtung auf die letzten Jahre.
- Erforderliche Investitionen, um das Geschäft voranzubringen.
- Betriebsausgaben im Vergleich zum generierten Umsatz.
Um diese Informationen in der Trading 212 App zu finden, wähle die Aktie des Unternehmens aus und scrolle nach unten, bis du "Finanzen" siehst. Hier findest du die Gewinn- und Verlustrechnung, Bilanz und Kapitalflussrechnung für die letzten drei Jahre in einem leicht verständlichen Balkendiagramm.
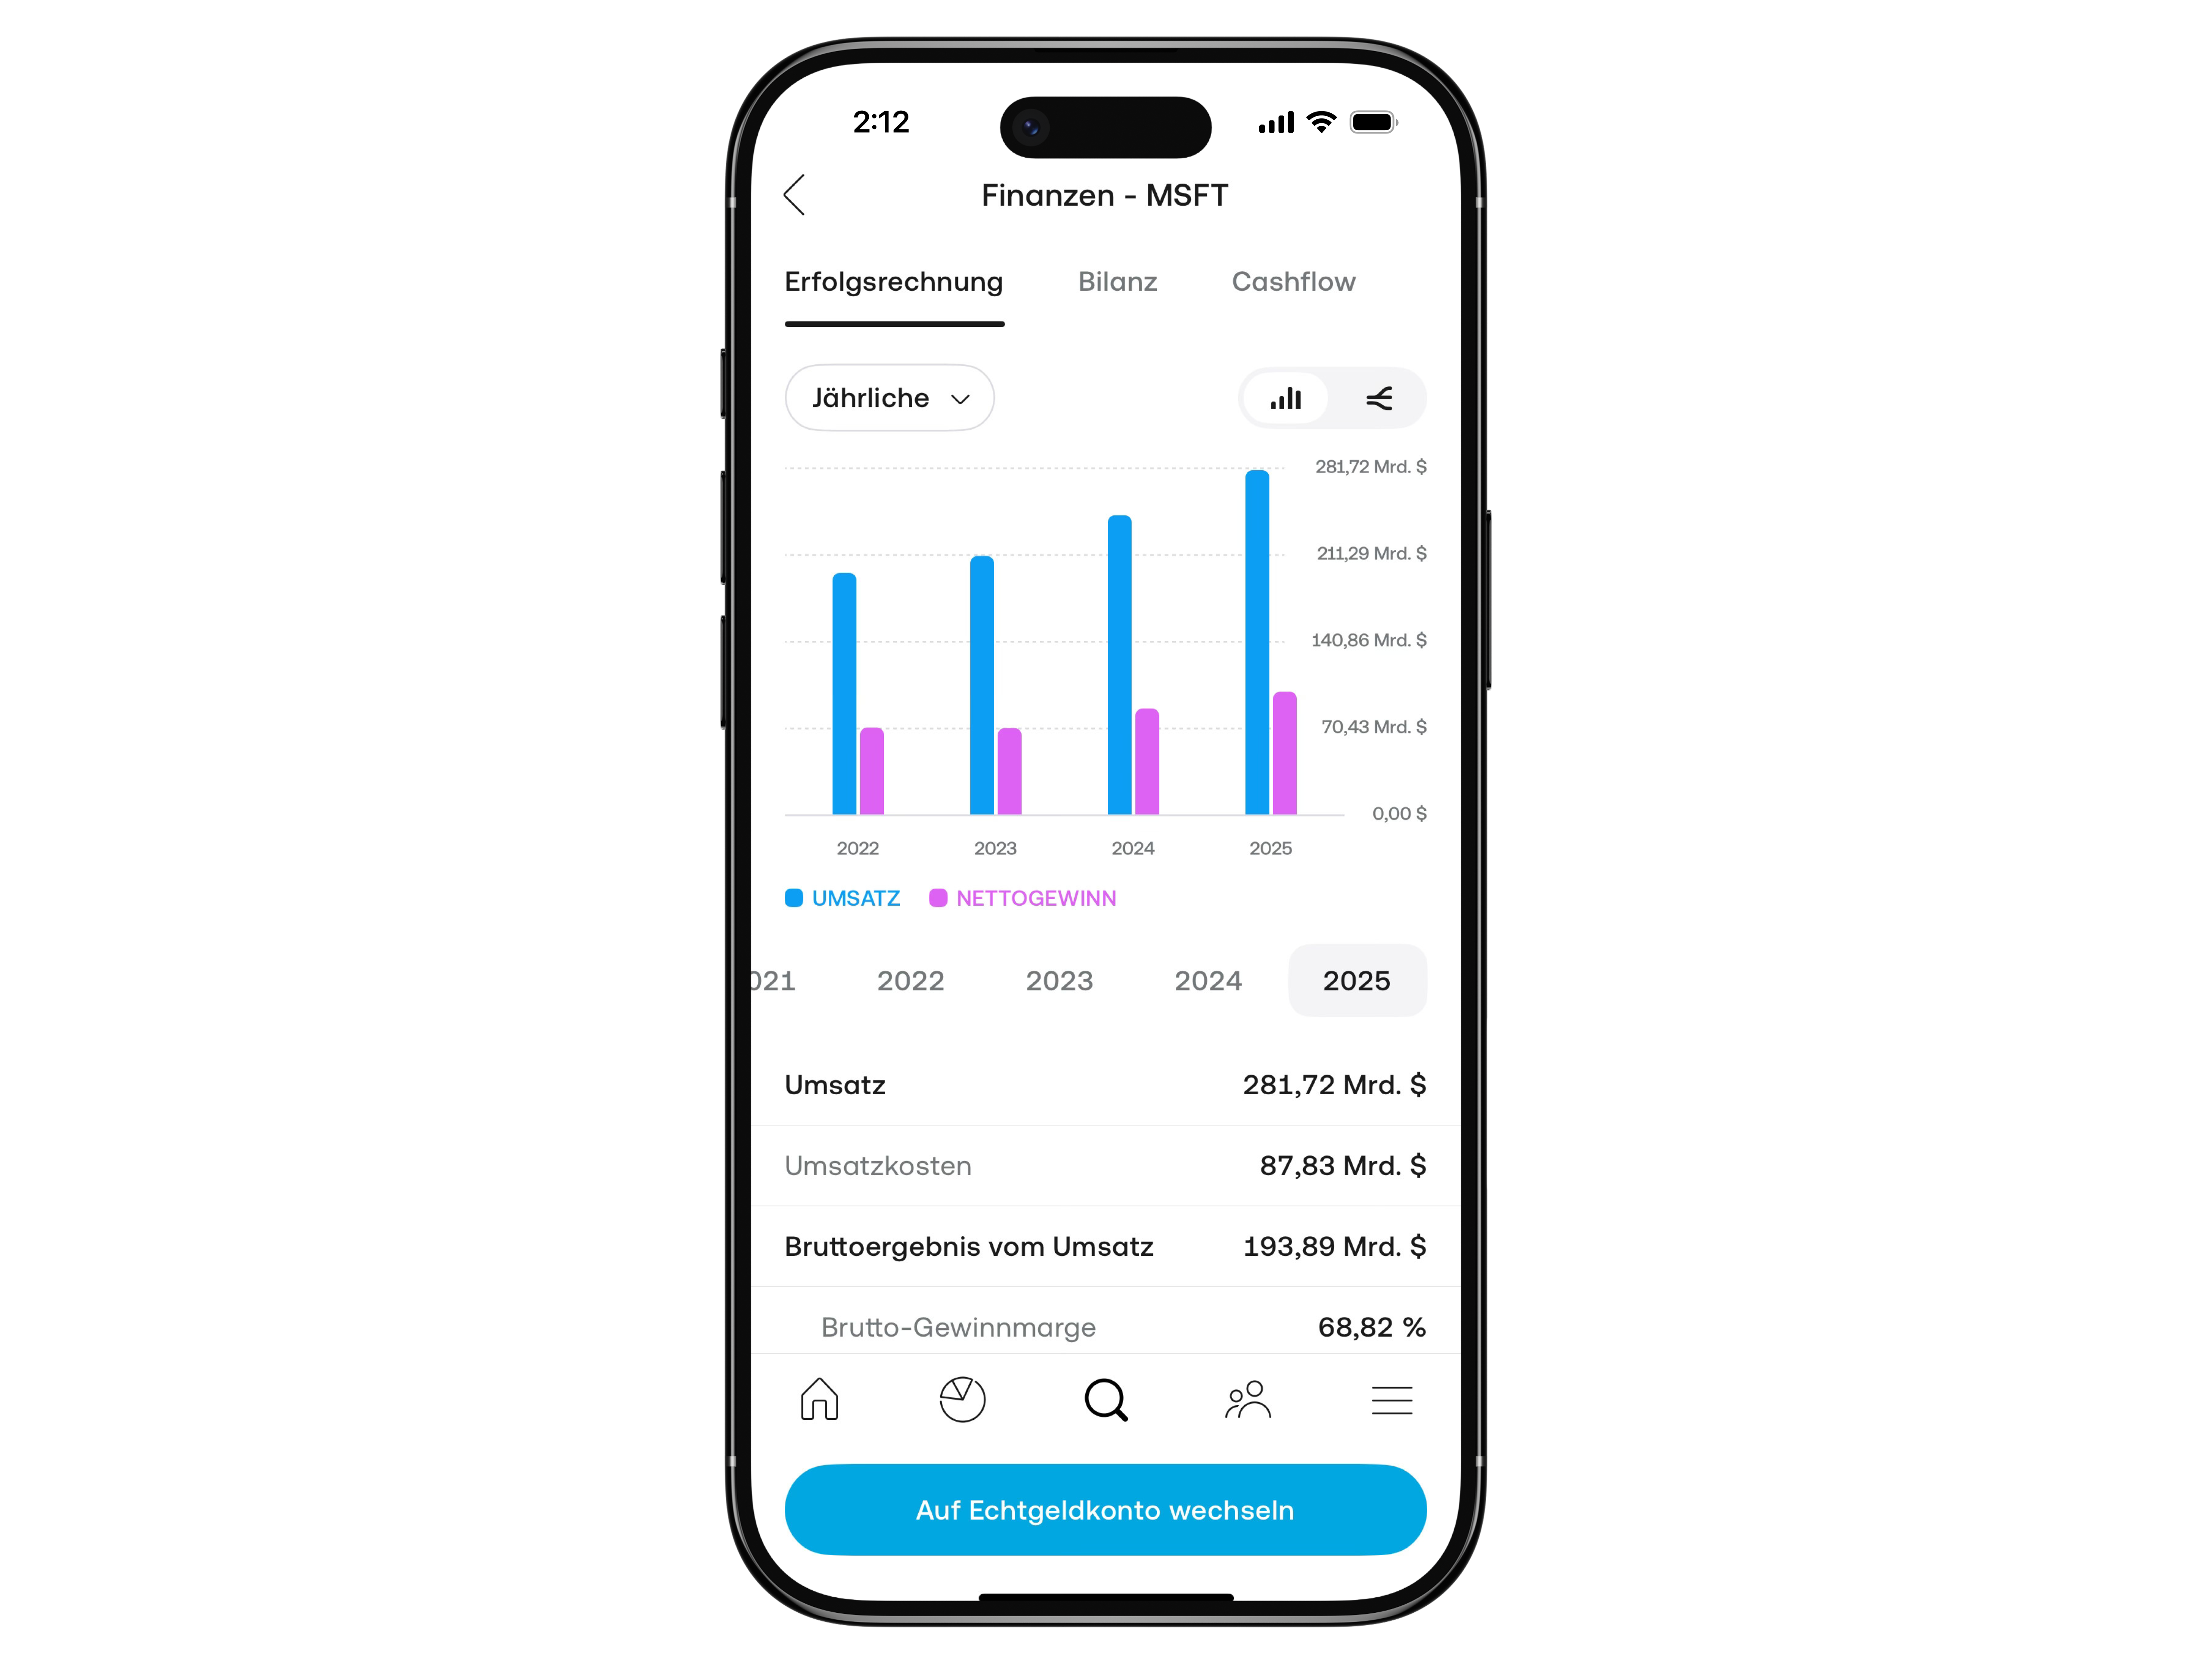
Tippe auf den Zeitraum-Filter, um zwischen der jährlichen und vierteljährlichen Ansicht zu wechseln.
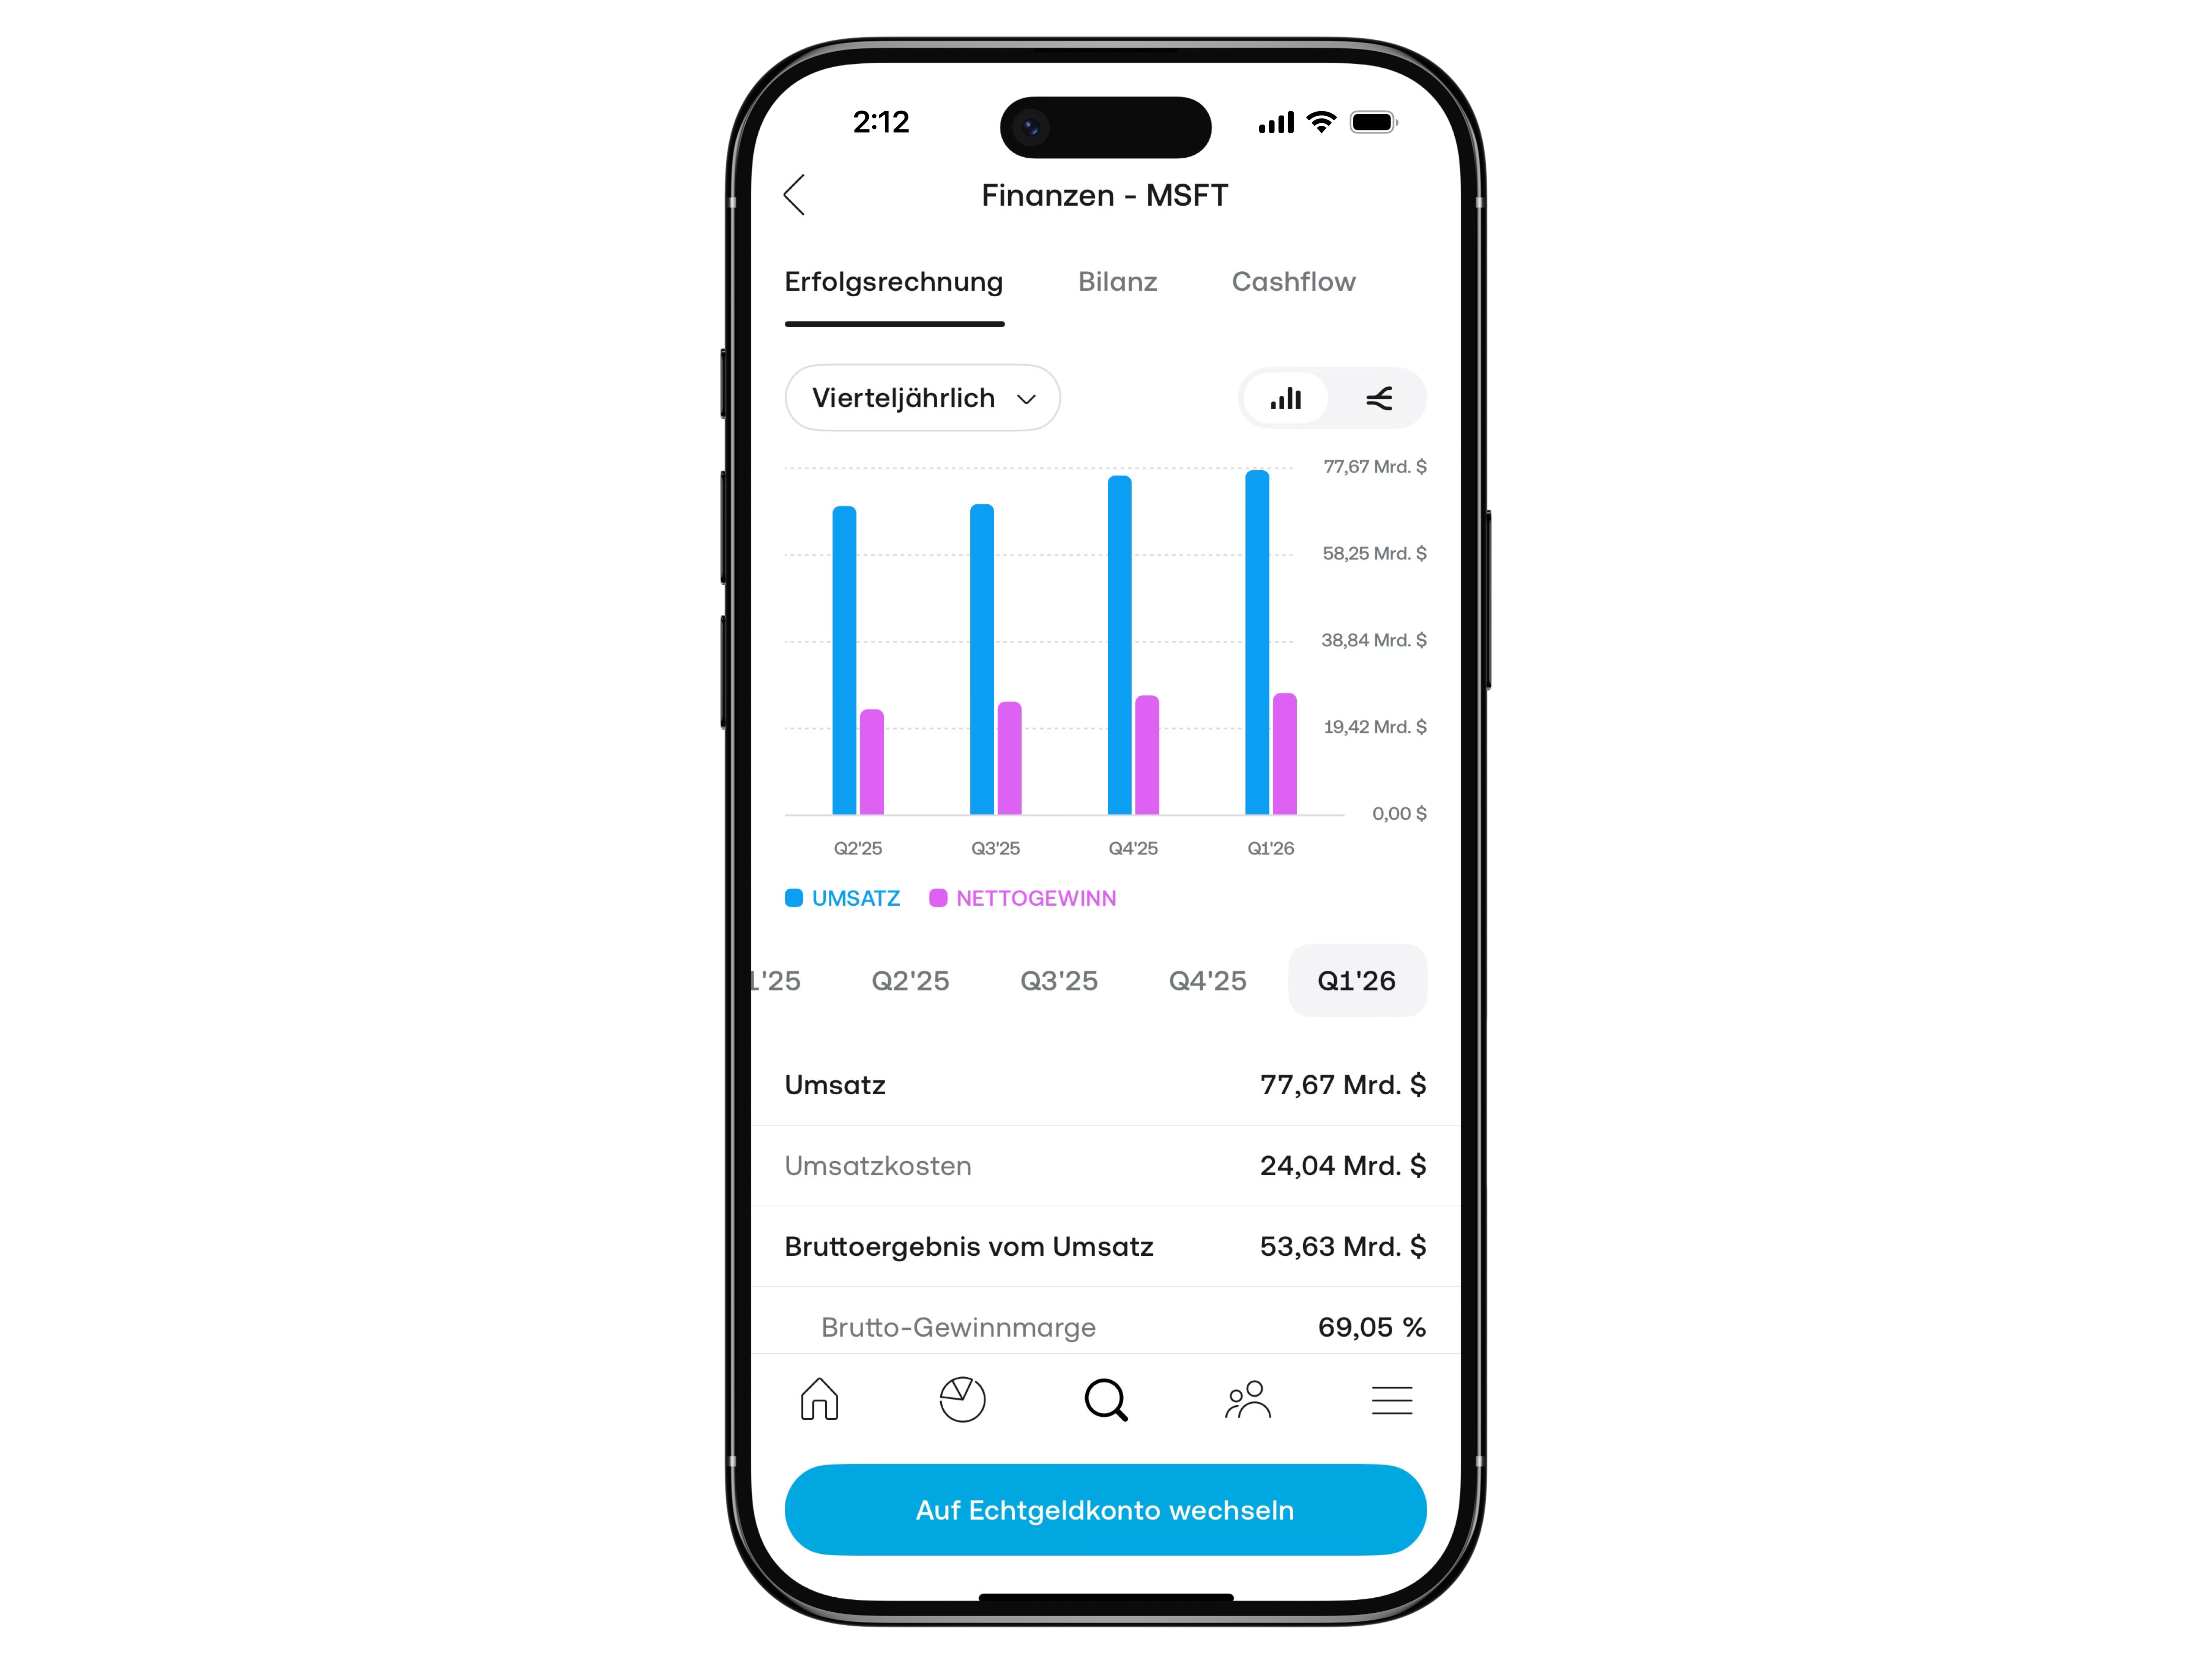
Diese Daten sind der Startpunkt. Kombiniere sie mit qualitativen Faktoren (News, Management, Branchentrends), um eine fundierte Entscheidung zu treffen. Denke daran: Was für einen Investor "schlecht" aussieht (z. B. Verluste wegen Expansion), kann für einen anderen genau das richtige Wachstumssignal sein.
Zusammenfassung
Finanzberichte sind die Sprache der Wirtschaft. Wer an der Börse erfolgreich sein will, muss diese Sprache zumindest in Grundzügen verstehen.
Gleichzeitig erzählen Zahlen nicht die ganze Geschichte. "Soft Skills" wie die Qualität des Managements, die Unternehmenskultur oder die Kundenzufriedenheit tauchen in keiner Bilanz auf, sind aber oft genauso wichtig für den langfristigen Erfolg. Letztendlich ist Investieren sowohl eine Kunst als auch eine Wissenschaft: Die besten Investoren lernen, was die Finanzberichte erläutern – und was sie nicht ausdrücken können.
Gleichzeitig erzählen Zahlen nicht die ganze Geschichte. "Soft Skills" wie die Qualität des Managements, die Unternehmenskultur oder die Kundenzufriedenheit tauchen in keiner Bilanz auf, sind aber oft genauso wichtig für den langfristigen Erfolg. Letztendlich ist Investieren sowohl eine Kunst als auch eine Wissenschaft: Die besten Investoren lernen, was die Finanzberichte erläutern – und was sie nicht ausdrücken können.
Häufig gestellte Fragen
F: Was sind die Finanzberichte?
Finanzberichte sind die grundlegenden Indikatoren der Geschäftsaktivität. Es sind Buchhaltungsformulare, die zeigen, wie Geld innerhalb eines Unternehmens verteilt wird, wie hoch der Gesamtgewinn und -verlust eines Unternehmens ist und was der Buchwert jeder Komponente (Maschinen, Land, Bargeld, Patente usw.) innerhalb des Unternehmens ist.
Finanzberichte müssen regelmäßig eingereicht werden, um Geldstrafen von Behörden zu vermeiden und Aktionäre genau informiert zu halten. Es gibt drei Finanzberichte, die für dich am wichtigsten sind: die Bilanz (Balance Sheet), die Gewinn- und Verlustrechnung (P&L) und die Kapitalflussrechnung (CFS).
Finanzberichte müssen regelmäßig eingereicht werden, um Geldstrafen von Behörden zu vermeiden und Aktionäre genau informiert zu halten. Es gibt drei Finanzberichte, die für dich am wichtigsten sind: die Bilanz (Balance Sheet), die Gewinn- und Verlustrechnung (P&L) und die Kapitalflussrechnung (CFS).
F: Was ist ein konsolidierter Finanzbericht?
Ein konsolidierter Finanzbericht ist ein aggregierter Finanzbericht, der eine Muttergesellschaft und ihre Tochtergesellschaften einschließt. Für internationale Unternehmen gibt es sehr strenge Anforderungen für konsolidierte Berichte, festgelegt durch die Generally Accepted Accounting Principles (GAAP) und die International Financial Reporting Standards (IFRS).
US-börsennotierte Unternehmen müssen gemäß GAAP berichten, während private Unternehmen weniger Buchhaltungsvorschriften einhalten müssen. Ein konsolidierter Finanzbericht zeigt dennoch eine Bilanz, Gewinn- und Verlustrechnung und Kapitalflussrechnung. Aber er tut dies für die Muttergesellschaft und alle ihre Tochtergesellschaften. Eine Tochtergesellschaft ist jedes Unternehmen, an dem mindestens 50 % der Anteile von einer anderen juristischen Person (der Muttergesellschaft) gehalten werden.
US-börsennotierte Unternehmen müssen gemäß GAAP berichten, während private Unternehmen weniger Buchhaltungsvorschriften einhalten müssen. Ein konsolidierter Finanzbericht zeigt dennoch eine Bilanz, Gewinn- und Verlustrechnung und Kapitalflussrechnung. Aber er tut dies für die Muttergesellschaft und alle ihre Tochtergesellschaften. Eine Tochtergesellschaft ist jedes Unternehmen, an dem mindestens 50 % der Anteile von einer anderen juristischen Person (der Muttergesellschaft) gehalten werden.
F: Was sind die Generally Accepted Accounting Principles (GAAP)?
GAAP ist eine Reihe von Rechnungslegungsgrundsätzen, die US-börsennotierte Unternehmen einhalten müssen. Es zielt darauf ab, eine einheitliche Reihe von Standards für Unternehmen festzulegen, damit die finanzielle Positionierung von Unternehmen klar verstanden und kommuniziert werden kann. GAAP legt zehn wichtige Rechnungslegungsprinzipien fest.
Unternehmen können auch Non-GAAP berichten, die einmalige Ausgaben ausschließen. Non-GAAP-Metriken beinhalten Earnings before Interest and Taxes (EBIT) und Earnings before Interest, Taxes, Depreciation, and Amortization (EBITDA). Aber sei vorsichtig, da es keine Vorschriften für Non-GAAP-Zahlen gibt.
Eine Alternative zu GAAP sind die International Financial Reporting Standards (IFRS), die derzeit in über 166 Jurisdiktionen verwendet werden.
F: Was sind die Hauptunterschiede zwischen der Bilanz und der Gewinn- und Verlustrechnung?
Die Bilanz ist breiter gefasst und enthält den vollen Wert von langfristigen Investitionen und Schulden. Sie ist so aufgebaut, dass Aktiva und Passiva (Verbindlichkeiten und Eigenkapital) im Gleichgewicht stehen.
Die Gewinn- und Verlustrechnung ist spezifischer auf Einnahmen und Ausgaben ausgerichtet als auf Kapitalinfrastruktur. Sie zeigt schnell an, ob ein Unternehmen profitabel ist oder nicht, wo der Umsatz stark ist und wohin der Großteil der Ausgaben fließt.
Obwohl beide Finanzberichte überlappende Informationen enthalten, ist eine wichtige Unterscheidung, dass die Bilanz nur den Gesamtsaldo zu einem bestimmten Zeitpunkt betrifft, während eine Gewinn- und Verlustrechnung einen Zeitraum überwacht.
F: Wo kann ich Finanzberichte finden?
Die wichtigsten Finanzberichte (Bilanz, Gewinn- und Verlustrechnung, Kapitalflussrechnung) finden sich im Geschäftsbericht des Unternehmens. Du kannst auf den Geschäftsbericht für große börsennotierte Unternehmen online zugreifen. In den USA kannst du die SEC-Website besuchen, um auf den Geschäftsbericht und viele andere regulatorische Einreichungen, wie das 10-K und 10-Q, zuzugreifen.
EDGAR Online bietet einen schnelleren und genaueren Service, ist allerdings kostenpflichtig. Im Vereinigten Königreich kannst du über Companies House oder einen anderen Anbieter auf Unternehmensinformationen zugreifen. Du musst jedoch eine Gebühr zahlen, um Formulare und Berichte herunterzuladen.
Du kannst oft Informationen über die Führungskräfte, das Gründungsdatum, den Rechtsstatus, die Jurisdiktion des Betriebs und die registrierte Adresse online finden. Unternehmen sind typischerweise verpflichtet, diese Informationen öffentlich zugänglich zu machen.
Verwandte Begriffe
- Geschäftsbericht (Annual Report): Ein umfassendes Dokument, das jedes Jahr von einem Unternehmen veröffentlicht wird und dessen finanzielle Leistung, Geschäftsaktivitäten und Zukunftsaussichten detailliert. Es enthält typischerweise Jahresabschlüsse, Lageberichte und andere wichtige Offenlegungen für Investoren.
- Aktionäre (Shareholders): Einzelpersonen oder Institutionen, die Aktien eines Unternehmens besitzen, was ihnen Miteigentum und in vielen Fällen Stimmrechte sowie Anspruch auf Dividenden gewährt.